2026.10.19
住宅ローンの借り換えおすすめ13選!メリットやデメリットまで徹底解説
2024年のマイナス金利解除以降、金利上昇の影響は身近なものとなりました。住宅ローンも一度返済が始まっても、利上げの影響を受けて総返済額や月々の返済額が上昇していく可能性が高まっているのです。
住宅ローンの借り換えは、この利上げへの対策や、最新サービスの利用機会として、有効な手段になるでしょう。
本記事では、住宅ローンの借り換え商品からおすすめのものをご紹介するほか、借り換えのメリットやデメリットまで解説していきます。借り換えを検討中の方は、ぜひ参考にしてください。
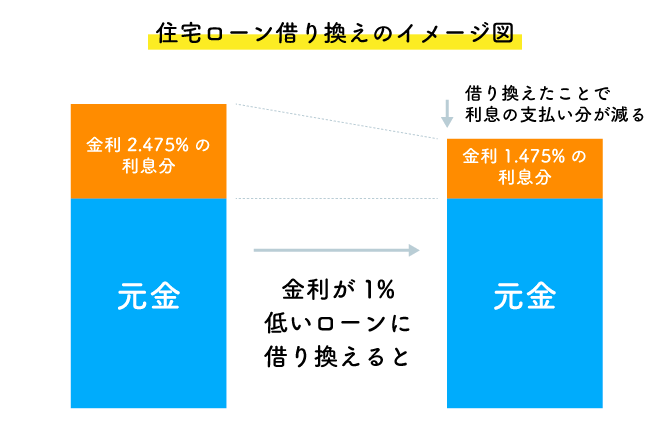
以下は住宅ローン借り換えのイメージ図です。借り換えによって金利部分の圧縮につながり、支払額が減ります。
INDEX
住宅ローン借り換えおすすめ13選
この項では、最新の住宅ローン借り換え商品について、それぞれの特徴やメリット、注意点などを比較します。
①りそな借りかえローン(金利プラン全期間型)融資手数料型
「団信革命」付保で、住宅ローン返済中の3大疾病・病気やケガ・要介護状態のリスクまでカバー。
以下のような返済中のさまざまなリスクに備える充実した団信がセールスポイントです。
● 3大疾病のほか、病気やケガによる所定の状態、要介護状態をカバーする「団信革命」
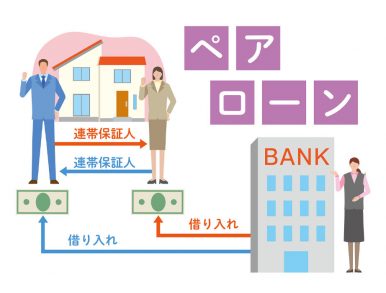
● ペアローンで配偶者の住宅ローン残高も0円になるペアローン団信
金利はネット申し込みや給与振込、クレジットカード申し込みなどで変動金利最大0.950%までの優遇が受けられます。
変動金利:年0.950% 固定金利:年2.915%~ (固定2年の場合)(2026/09/01 時点)
| 保証料 | 不要 | 事務手数料 | 必要(元金×2.2%) |
|---|---|---|---|
| 保証会社手数料 | 必要(55,000円) | 団体信用生命保険 | 必要(保険料不要) |
| 来店 | 不要 | 対応地域 | 全国 |
公式サイト|りそな銀行
②りそな銀行 りそな借りかえローン<超長期(全期間)固定金利型>融資手数料型
「団信革命」で、住宅ローン返済中の3大疾病・病気やケガ・要介護状態のリスクをカバー。
● 団信革命:3大疾病に加えて、病気やケガによる所定の状態、要介護状態をカバーする
● ペアローン団信:二人のいずれかに万一のことがあった場合に、本人だけでなく、相手の住宅ローン残高も0円になる
● さらに、火災保険・地震保険・災害サポートオプション(最大50%残高免除)・リフォーム資金上乗せ借り換えなど、ニーズに合わせた多彩なサービス。
固定金利:年3.970%~ ※ (全期間固定1年~20年の場合)(2026/09/01 時点)
※ 表示されている適用金利は、最大金利引下げ時のものとなります。
| 保証料 | 不要 | 事務手数料 | 必要(元金×2.2%) |
| 保証会社手数料 | 必要(55,000円) | 団体信用生命保険 | 必要(保険料不要) |
| 来店 | 不要 | 対応地域 | 全国 |
③イオン銀行 全期間優遇金利プラン(借り換え) 変動
全疾病団信が金利上乗せなしで付帯される。契約者特典〈イオンセレクトクラブ〉への入会が可能。
イオン銀行店舗のほかインターネットからの借入相談や借入申し込みが可能です。団信は金利上乗せなしで全疾病対象となり、さらにがん保障、8疾病保障も付帯できます。(金利上乗せあり)
条件を満たせば、借入期間は最長50年と、毎月の返済額を抑えたい方向きです。
イオンセレクトクラブ:住宅ローンの契約で、イオングループ対象店舗での買い物がセレクトクラブカードのクレジット払いで5%OFFになります。※イオンセレクトクラブ入会には、グループ所定の審査が必要です。
変動金利:年1.130% ※(2026/09/01 時点)
※ 表示の金利は手数料定率型で借入をした場合の最大差引幅適用の参考金利となります。
| 保証料 | 不要 | 事務手数料 | 必要(元金×2.2%) |
| 保証会社手数料 | 不要 | 団体信用生命保険 | 必要(保険料不要) |
| 来店 | 不要 | 対応地域 | 全国 |
④イオン銀行 当初固定金利プラン(借り換え)
全疾病団信が金利上乗せなしで付帯。契約者特典〈イオンセレクトクラブ〉へ入会可能。
当初固定金利の借り換えプラン。最長49年=返済期間延長で月々の返済負担を減らせる可能性も。(借入期間が35年を超える場合、金利は年0.10%増し。)
● イオン銀行店舗やインターネットから相談や申し込みが可能。
● 金利上乗せなしで、全疾病団信を付帯することができます。
● がん保障、8疾病保障の付帯も可能です。(金利上乗せあり)
〈イオンセレクトクラブ〉住宅ローン契約で、イオングループの対象店舗での買い物がセレクトクラブカードのクレジット払いから毎日5%OFFになる。(イオンセレクトクラブの入会には別途審査あり。)
固定金利:年2.690%~ ※ (固定3年の場合)(2026/09/01 時点)
※ 上記金利は手数料定率型での借入の参考金利。
| 保証料 | 不要 | 事務手数料 | 必要(元金×2.2%) |
| 保証会社手数料 | 不要 | 団体信用生命保険 | 必要(保険料不要) |
| 来店 | 不要 | 対応地域 | 全国 |
⑤横浜銀行 住宅ローン 融資手数料型金利プラン(借り換え)
Webからも事前審査申込が可能。窓口では専門スタッフによる対面のサポートも準備。
残高3,000万円、残存期間25年、金利差0.5%の借り換えで、総返済額が100万円お得に。がん保障特約は金利上乗せ0.2%です。
金利プランは融資手数料型と標準型があり、融資手数料型の利用希望の場合は横浜銀行所定の審査があり、利用できない場合もあります。
※掲載の金利は、給与振込を利用の方向け“さらにおトクな金利プラン”を併用した場合の下限金利です。詳細は公式サイトをご確認ください。
変動金利:年0.945% 固定金利:年3.62%~ (固定10年の場合)(2026/09/01 時点)
| 保証料 | 不要 | 事務手数料 | 必要(元金×2.2%) |
| 保証会社手数料 | 不要 | 団体信用生命保険 | 必要(保険料不要) |
| 来店 | 必要 | 対応地域 | 一部地域 |
⑥横浜銀行 住宅ローン 標準型金利プラン(借り換え)
Webから事前審査申込が可能。インターネットバンキングで繰上繰り上げ返済手数料が無料。
現状では最下限に近い金利が魅力。(変動金利)金利は住宅性能への優遇による特別プランも用意されているので、確認してみましょう。
インターネットバンキングの利用で、返済金額・金利種類にかかわらず繰上繰り上げ返済の手数料が無料となります。※掲載の金利は給与振込利用の方向け“さらにおトクな金利プラン”を併用したケースです。
変動金利:年0.945% 固定金利:年3.62%~ (固定10年の場合) (2026/09/01 時点)
| 保証料 | 必要 | 事務手数料 | 必要(22,000円) |
| 保証会社手数料 | 不要 | 団体信用生命保険 | 必要(保険料不要) |
| 来店 | 必要 | 対応地域 | 一部地域 |
⑦SBIアルヒ スーパーフラット借換
スーパーフラット借換:「フラット35」(保証型)を用いたSBIアルヒ独自の商品。
16年連続シェアNo.1の人気商品です。(2010~2025年度統計、取り扱い全金融機関・借り換えを含むフラット35実行件数統計)
借入期間21~35年での比較では、通常の「フラット35」よりも低金利での借入が可能。(同社のフラット35一般商品・返済期間21〜35年の場合、金利は年3.460%)
保証料・インターネットからの一部繰上返済手数料は不要です。返済口座は全国1,000以上ある金融機関から選択が可能で、「SBIアルヒ ダイレクト支店」で手続き(Web・郵送)の場合は、来店申し込みは必要ありません。
固定金利:年3.310%~ (全期間固定15~35年の場合)(2026/09/01 時点)
| 保証料 | 不要 | 事務手数料 | 必要(元金×2.2%) |
| 保証会社手数料 | 不要 | 団体信用生命保険 | 任意(金利+0.280%) |
| 来店 | 不要 | 対応地域 | 全国 |
⑧SBIアルヒ フラット35(借り換え) 全期間固定
返済が終了するまで金利が変わらない全期間固定金利。
融資時に返済終了までの借入金利・返済額が固定されるフラット35・スーパーフラットで、高いシェアを誇るSBIアルヒ。
2026年3月から【フラット35】子育てプラスが借り換えにも対応。18歳未満の子どもがいる世帯、40歳未満のご夫婦は子どもの人数に応じて、当初5年間の金利が最大年1.0%引き下げとなります。
● 保証料・繰上返済手数料は不要。
● 返済口座は全国1,000以上の金融機関から選択可能。
● 「SBIアルヒ ダイレクト支店」で手続き(Web・郵送)の場合来店不要。
固定金利:年3.140%~ (全期間固定15年~20年の場合) (2026/09/01 時点)
| 保証料 | 不要 | 事務手数料 | 必要(元金×2.2%) |
| 保証会社手数料 | 不要 | 団体信用生命保険 | 任意(金利+0.200%) |
| 来店 | 不要 | 対応地域 | 全国 |
⑨SBIマネープラザ ドコモSMTBネット銀行 住宅ローン(対面相談コース)<通期引下げプラン>(借り換え)
住宅ローンの不安を対面で相談可能。全疾病保障が基本付帯。
SBIマネープラザの店舗で対面のサポートがある住宅ローン。がん保障・先進医療にも対応。病気やケガによる働けない状態をカバーする「全疾病保障」も金利上乗せなしで付帯されます。
以下の3つも無料で提供されるサービスです。
● 一般団信の保険料は本人負担なし。
● 一部繰上返済手数料0円
● 「定額自動入金サービス」による返済口座への資金移動手数料0円。
変動金利:年1.200% ※ 固定金利:年2.659%~ ※ (固定2年の場合)(2026/09/01 時点)
※ 審査結果によっては、借入金利に年0.100~年0.550%上乗せとなる場合あり。借入期間によっては、年0.150%上乗せとなる場合あり。
| 保証料 | 不要 | 事務手数料 | 必要(元金×2.2%) |
| 保証会社手数料 | 不要 | 団体信用生命保険 | 必要(保険料不要) |
| 来店 | 必要 | 対応地域 | 全国 |
⑩SBIマネープラザ ドコモSMTBネット銀行 住宅ローン(対面相談コース)<当初引下げプラン>(借り換え)
住宅ローンの不安を対面で相談できます。全疾病保障が基本付帯。
SBIマネープラザの店舗で対面サポートが受けられる住宅ローン。一定期間固定金利を選択する当初引下げプラン(借換)は、固定5年の場合年2.699%、固定10年で年3.149%。
● 一般団信の保険料は本人負担なし。
● 病気やケガで働けない状態をカバーする「全疾病保障」も金利上乗せなしで付帯。
● 一部繰上返済手数料なし
● 「定額自動入金サービス」による返済口座への資金移動手数料0円。
変動金利:年1.2% ※ 固定金利:年3.149%~ ※ (固定10年の場合)(2026/09/01 時点)
※ 審査結果によって、借入金利に年0.100~年0.550%上乗せとなる可能性あり。借入期間の長短によって、年0.150%上乗せの場合あり。
| 保証料 | 不要 | 事務手数料 | 必要(元金×2.2%) |
| 保証会社手数料 | 不要 | 団体信用生命保険 | 必要(保険料不要) |
| 来店 | 必要 | 対応地域 | 全国 |
⑪東京スター銀行 スターワン住宅ローン(預金連動型)(借り換え)
預金連動対象の預金残高と同額の住宅ローン残高には、基本金利がかからない。
預金を増やすことで金利負担を減らせる預金担保のような住宅ローンです。外貨普通預金の場合は、特別金利が適用されます。保証料や繰上返済手数料は不要です。
スターワン住宅ローン預金連動対象預金
①スターワン円普通預金
②スターワン積立円定期
③スターワン外貨普通預金
④外国為替レート参照型オフセット定期預金<仕組み預金>
⑤外国為替レート参照型円定期預金〈仕組み預金〉「円活」
対象預金額が増えると、最大金利0%=上記の残高が借入額を上回り、かつ、団体信用生命保険に加入しない場合に、スターワン住宅ローンの借入金利が年0%に。(手数料が別途必要です。)
変動金利:年1.650% 固定金利:年2.800%~ (固定3年の場合)(2026/09/01 時点)
| 保証料 | 不要 | 事務手数料 | 必要(元金×2.2%) |
| 保証会社手数料 | 不要 | 団体信用生命保険 | 任意(金利+0.204%) |
| 来店 | 不要 | 対応地域 | 一部地域 |
⑫三菱UFJ銀行 住宅ローン(借り換え) 変動
事前審査から契約までインターネットで手続き。団体信用生命保険料は0円。
電子契約の利用で印紙代・来店が不要。金利上乗せで、がんの診断、脳卒中・急性心筋梗塞の入院で住宅ローン残高が0円になる保障が選択できる。一部繰上返済はインターネットでの手続きで手数料が無料です。
変動金利:年1.245% 固定金利:年2.720%~ (固定3年の場合)(2026/09/01 時点)
| 保証料 | 不要 | 事務手数料 | 必要(元金×2.2%) |
| 保証会社手数料 | 不要 | 団体信用生命保険 | 必要(保険料不要) |
| 来店 | 不要 | 対応地域 | 全国 |
⑬三菱UFJ銀行 住宅ローン(借り換え) 固定10年
事前審査から契約までインターネットで手続き。団体信用生命保険料は0円。
電子契約の利用で印紙代・来店が不要。金利上乗せで、がんの診断、脳卒中・急性心筋梗塞の入院で住宅ローン残高が0円になる保障が選択できる。一部繰上返済はインターネットでの手続きで手数料が無料です。
変動金利:年1.245% 固定金利:年3.63%~ (固定10年の場合)(2026/09/01 時点)
| 保証料 | 不要 | 事務手数料 | 必要(元金×2.2%) |
| 保証会社手数料 | 不要 | 団体信用生命保険 | 必要(保険料不要) |
| 来店 | 不要 | 対応地域 | 全国 |
住宅ローンを借り換えるメリット・デメリット
借り換えに際しては、メリットだけではないため、ご自分のケースでメリットのほうが大きいかを判断する必要があります。この項では、借り換えのメリット・デメリットをご紹介しますので、確認してください。
メリット
メリットとして狙いたいのは、現在の借入との金利差で、返済額を減らすことです。
現在の借入条件よりも低い金利で借り換えができれば、その分の利息負担が減り、総返済額・月々の返済額ともに減らすことが可能となります。以下は具体的にどのくらい圧縮できるのかをシミュレーションしたものです。
【金利が年1.5%の商品から年0.9%の商品に借り換えたケース】
● 借入残高:2,000万円
● 金利:年1.5%→年0.9%
● 返済年限:20年(借り換え後も同年限を想定)
| 年1.5% | 年0.9% | |
|---|---|---|
| 返済元金 | 2,000万円 | 2,000万円 |
| 返済利息 | 3,162,160円 | 1,861,360円 |
| 月々の返済額 | 96,509円 | 91,089円 |
| 総返済額 | 23,162,160円 | 21,861,360円 |
上記金利差の借り換えでは、総返済額でおよそ130万円、月々の返済額では5,420円の差が出ます。20年間で払うはずだった金利分がこれだけ減らせるということです。
金利の減少に伴って、月々の返済額を今より減らせる可能性がある点も見逃せません。
借り換えローン商品によっては、もとの融資よりも返済期間が伸ばせるものもあるため、この支払額の差をさらに多く取り、家計の負担を減らすこともできるでしょう。
あるいは逆に、返済月額を減らさずに返済期間を圧縮することも可能です。
また、大きなメリットとなりうるのは、団信や金利優遇など最新のサービスを選択できることでしょう。
住宅ローン商品は、近年付帯サービスが向上しており、生命保険より低コストでサービスの充実した団信や、さまざまな金融機関のサービス利用などでの金利優遇が魅力的です。
傷病・失業など、いざというときのリスク管理体制を見直すチャンスといえるでしょう。
デメリット、注意点
住宅ローンの借り換えの際は、再度審査が行われる点は意識しましょう。借り換えはこれまでの借入先金融機関ではなく、新しい融資先となること、前回の借入時からの収入や経済状況の変化などを確認する必要があるからです。
もちろん、これまでの返済実績に従って金利分の返済が進んでいるため、最初の融資の申請よりも有利な面もあります。
しかし、油断せずに丁寧に提出書類を揃え、申し込みを行いましょう。
返済比率や年収倍率も、無理のない範囲内に収めることが大切です。住宅ローンの返済比率と年収倍率とは、無理なく返済を行うための指標として、最初の借入時同様に、再度意識しましょう。
| 返済比率(返済負担率) | 定義 | 年収に占める1年間のローン返済合計額の割合。ほかの借入(マイカーローンや奨学金など)も計算に含まれる。 |
|---|---|---|
| 計算式 | 年間返済額 ÷ 年収 × 100 | |
| 目安 | 金融機関の審査目安:30〜35%以内 (これを超えると審査が厳しくなる) 理想的な安心の目安:20〜25%以内 (家計を圧迫せず返済しやすい割合です) |
|
| 年収倍率 | 定義 | 購入対象の物件価格(借入額)が年収の何倍になるかを示す数値。 |
| 計算式 | 借入額(物件価格) ÷ 年収 | |
| 目安 | 一般的な目安:5〜7倍程度 注意点:8倍以上で返済が家計を圧迫しやすい。 |
さらに変動金利の場合は、利上げによって返済期間中に月々の負担額が増える可能性もあるため、無理は禁物です。
金利の上昇が激しい場合も、多くの金融機関が「5年ルール」「125%ルール」によって、返済負担が増えすぎないよう保護するようになっています。
5年ルールは、「金利が変わっても毎月の返済額が変わるのは5年ごと」という仕組みで、多くの金融機関で変動金利の融資に適用されています。
変動金利の適用金利は半年ごとに見直されますが、5年ルールによって、毎月の返済額はすぐには増えず、5年に1回の見直し時まで、毎月の返済額は据え置きとなります。
| 金利 | 半年ごとの見直し |
|---|---|
| 毎月の返済額 | 5年ごとの見直し |
125%ルールとは、返済額の見直しが行われた際に、「それまでの毎月の返済額の最大125%までしか引き上げられない」という仕組みです。5年ルールを採用している金融機関は、基本的に125%ルールも同時に採用しています。
例を挙げると、これまで5年間における月々の返済額が10万円の場合、6年目からの毎月の返済額の上限12.5万円となり、その時点ではそれ以上増えません。
この1.25倍の上限設定は、見直しのたびの上限であるため、5年ごとに前回の返済額の1.25倍まで毎月の返済額が上昇する可能性があります。
そして要注意なのは、毎月の返済額が変わらない間も、金利の計算=総返済額の計算は、新しい金利で加算されている点です。
金利が上昇しても毎月の返済額が変わらない期間は、利息の割合が増える状態となるため、返済額の変更後に元金が減りにくくなり、月々の返済額で利息分が払いきれない「未払金利」発生のリスクがあります。
利上げも意識して、借り換え後も無理のない返済計画を検討しましょう。
住宅ローンの借り換えがおすすめな人・不向きな人
最後に、この項では住宅借り換えがローンがおすすめな人・不向きな人について細かい点も含めて整理をします。
住宅ローンの借り換えがおすすめな人
金利差のメリット以外に、団信などで最新のサービスを利用したい人におすすめな点は、前述のとおりです。
住宅ローンを新たに組むことで、諸費用が発生しますが、諸費用よりも減らせる利息やお得になる点のほうが多いのが、借り換えの基本的な基準となります。
しかし、団信の上乗せ利息が小さい、保証料が不要となるなど、諸費用が高額にならない商品への借り換えの場合、金利差が小さくともメリットが多くなることもあるでしょう。
利上げリスクについては、変動金利型の場合、金利上昇リスクはあるものの、残債がある程度減っている場合、残りの返済期間によっては、利上げリスクは一定の範囲内に収まるでしょう。
また、団信から生命保険も含めた乗り換えを意識し、総合的にお得になるという計算も成り立ちます。
例えば、以下のように、団信の低コストで充実したサービスをフル活用しましょう。
● がんや脳卒中、急性心筋梗塞のほか、重度の慢性疾患などを含む「8大疾病保障付き」で、ローン残高ゼロになるカバー範囲を広げる。
● 8大疾病だけでなく、その他の病気やケガも対象になる「全疾病保障付き」を選択。
● がんと診断されたら保険金が出たり、ローン残高がゼロになったりする「がん団信」
このほかにも、以下のような個性的な団信サービスを提供している金融機関もあるので、選択肢を広げて調べてみると良いでしょう。
● 病児保育や家事代行サービス(SBI新生銀行ほか)
● 自然災害時返済一部免除特約付き(三井住友銀行ほか)
また、生活に密着したポイントを貯めて日常のお得につなげたい人に向けて、以下のように対応したサービスを設けている金融機関があります。
● 楽天銀行提供の住宅ローンに借り換えることで、楽天ポイントが最大2万ポイント付与される。
● イオン銀行で住宅ローンの借り換え利用で、イオングループ店舗でのカード利用購入が毎日5%OFFになったりが可能。
住宅ローンの借り換えはおすすめできない人
では、借り換えがおすすめできない、あるいは難しい人とは、どのようなケースが考えられるでしょうか。以下で表にまとめました。
借り換えがおすすめできない、あるいは難しいケース
| 借り換えてもお得にならないケース |
● 現在の融資の金利が安く、メリットがない ● 残債や返済期間が少なく、金利の圧縮よりも手数料等の費用で赤字となる |
|---|---|
| 金融機関やローンのルールによるもの |
● 返済中の金融機関から借り換えはできない。「条件変更」として交渉は可能。通るようであれば、抵当権設定費用などが不要でお得。 ● 【フラット35】S、【フラット35】リノベ、【フラット35】地域連携型への借り換えはできない。住宅金融支援機構のルール。一般的な融資からフラット35への借り換えは可能。 ● 財形住宅融資への借り換えはできない公的な融資=民業圧迫を避けるため。 |
| 物件の状況によるもの |
● 物件の資産価値が大幅に下落した場合。災害などに見舞われて建物や土地に被害が出た、建物が極端に劣化したなど、物件の資産価値が購入当時から大幅に下落する=担保評価がローンの残債を下回っているケース。 ● 住宅ローン返済中の家を賃貸に出している場合。賃貸住宅は住宅ローン対象外。投資物件として不動産活用ローンなどを利用する=住宅ローンへの借り換え不可。 |
| ローン契約者の属性 |
● 収入が減った場合。借り換えの際にも、年収に占める年間返済額の割合(返済負担率)の上限あり。借り換え先の条件を意識し、確認する。
● 住宅ローンの返済が延滞している。返済が苦しく借り換えで対応したい場合も、すでに延滞している場合は借り換えができない。延滞前に、まず現在返済中の金融機関に相談することで対策する。 ● 過去にクレジットカードなどの延滞をした。過去にクレジットカードの延滞を複数回した記録が信用情報にある場合は、一定の年数を経過しないと審査に通らない可能性が高い。 |
| ローン契約者の状況 |
● 健康状態が悪くなっているケース。銀行の住宅ローンでは、団体信用生命保険(団信)に加入できることが条件。健康状態によっては、団信否決が理由で審査が通らないこともある。 通常の団信よりも加入条件がゆるやかなワイド団信を狙う方法もあるが、金利に0.3%程度の保険料が上乗せされるため、借り換えのメリットがなくなることも。 ● 転職や独立をしたケース。住宅ローンでは勤続年数も審査対象。転職や独立をして2~3年未満の人は住宅ローンの借り換えが難しいケースも多い。力量を買われたヘッドハンティングのような転職ケースでも、勤続年数がネックとなるケースがある。フラット35では勤続年数は問われずに借り換えが可能。 ● 返済中のローンが増えているケース。現在の住宅ローンを借りた後に、マイカーローン、子どもの教育ローンを借りるなど、返済中のローンが増えていた場合、それらの返済額は、返済比率に組み込まれる。住宅ローン返済に充てられる割合が減っているとみなされ、審査を通らないことも。 ● 産休中や育児休暇中の借り換え。妊娠や育児で休暇取得中の場合、審査に通らないことがある。産休や育休の終了後に必ず職場復帰するのか、以前と同様の給与水準かを金融機関に不安視されるため。勤務先に職場復職可能なこと、復職後の給与を証明する書類を依頼して審査を通したケースも。 |
まとめ
住宅ローンの借り換え商品からおすすめのもののご紹介、借り換えのメリットやデメリットなどを解説しました。
借り換えに適した年数は、ケースバイケースですが、ある程度返済が進み、団信の新規加入条件からは、50歳以下という一応のラインはあります。
住宅ローンは金融機関の競争からサービスが拡充されており、特に近年の団信の充実度は驚くほどです。金利面も、給与振込口座設定に代表される金融機関の付帯サービスの利用によってさまざまな優遇が期待できるでしょう。
「メリットがなさそう」と考える前に、一度検討されてみてはいかがでしょうか。
執筆・情報提供
滋野 陽造
早稲田大卒。マスコミ広報宣伝・大手メーカーのWebディレクター・不動産仲介業を経て、ライター業・不動産賃貸業に従事。実務経験をもとに住まいづくり、不動産の売却・購入、暮らしの法令などのジャンルで記事の執筆を行う。
© Housing Stage All rights reserved.
この記事はハウジングステージ編集部が提供しています。
この記事をシェアする