2026.10.19
ペアローン(夫婦連生)団信とは?メリットやデメリット、一般的な団信との違いを徹底解説
住宅ローン商品候補選びの要素として、大きな意味を持つのが、返済不能時に備える団信(団体信用生命保険)といえるでしょう。共働き世帯はペアローンで返済を進める前提の借入も増えていますが、そこで注目されているのが、ペアローン団信です。
本記事では、ペアローン(夫婦連生)団信とはどのようなものか、メリットやデメリット、一般的な団信との違いを解説します。ペアローンでの融資を検討する方は、ぜひ参考にしてください。
INDEX
ペアローン団信とは?
まず、ペアローンと団信について、基本的な事項をおさらいしましょう。
住宅ローンのペアローンとは
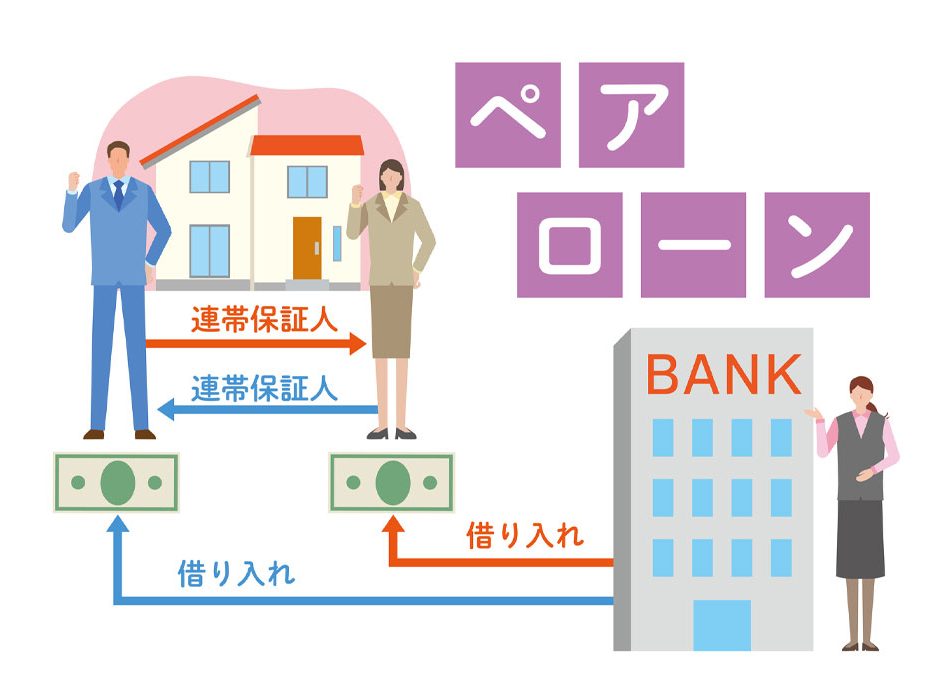
ペアローンとは、住宅資金の借入の際に、共働きの夫婦などがそれぞれ別々のローンを組み、共有名義とした住宅の返済を進めていく方法です。
夫婦それぞれが債務者となり、お互いに連帯保証人となる契約形態で住宅ローンを組みます。この場合ローンが2つであることで、夫婦がそれぞれの債務について団体信用生命保険(団信)に加入する仕組みです。
この団信は、債務者が死亡または高度障害状態などで返済不能となった場合、保険金で残りのローンが清算されます。
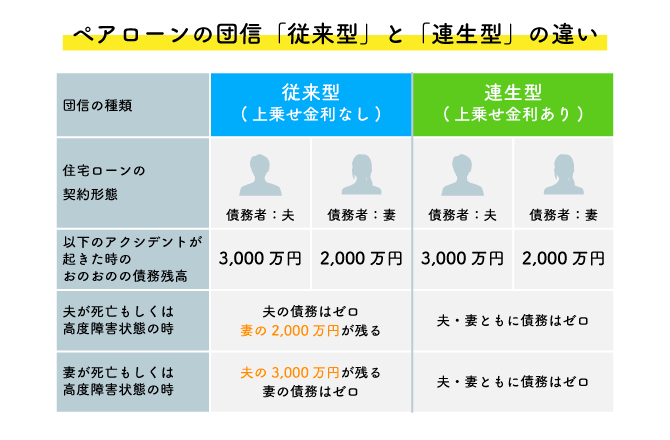
しかし下図のような状況で夫が亡くなった場合、3,000万円のローンはゼロですが、妻の返済義務2,000万円は残ることになるのです。
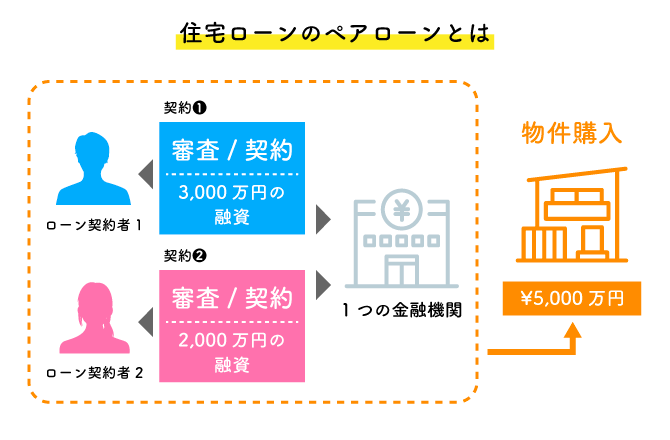
この状況では、返済不能となった人の債務はなくなるものの、残された配偶者は収入減の状態で自己のローンの返済、子育てなどを一人で進めていくのは無理なことも。
そこで、上記のケースで妻の分の返済義務も「免除します」というのがペアローン団信=夫婦連生団信なのです。
ペアローン団信と一般的な団信の違い
この項では、ペアローン団信における、一般的な団信との違いをご説明します。
①保障額・保障内容
ここまでのご説明の通り、一般的な団信とペアローン団信では、保障額の設定・保障の対象が大きく異なります。
簡単にいえば、ペアローン団信の場合は保障が発生すると、つねに家1軒分が対象となる理屈です。夫婦ペアでの借入金額の合計が保障額となります。
夫が3,000万円、妻が1,500万円を借り入れるペアローンの場合、それぞれの借入額や物件の持ち分に関係なく、ペアローン団信の保障額は4,500万円で設定されるのです。
このケースで返済期間中にどちらかが支払事由に該当した場合、夫婦双方の借入残高が返済され、残された側に返済負担が残りません。
②保険料・金利
保険料や金利については、以下のような扱いとなります。
ペアローン団信の保険料は、一般的な団信の保険料と同様に住宅ローンの金利に含まれ、別途保険料の払込をする必要はありません。
ただしペアローン団信を利用する場合、夫婦双方の住宅ローンの適用金利に対して、保障額に応じて所定の利率が上乗せされる形となるでしょう。
このほか、がんや3大疾病などへの保障を特約で付加する場合にも、金利が追加で上乗せされることがあります。
③告知
団信に申し込む際には、一般的な団信、ペアローン団信とも、被保険者となる人の健康に関する告知や健康診断が必要です。夫婦で団信に加入するときには、夫婦ともに告知が必要となります。
持病や傷病歴があるなど、健康状態にリスクがあると判断された場合、団信に加入できないことも。
一般的な団信の場合には、健康状態に対する引受条件を緩やかにしたワイド団信(引受条件緩和型団体信用生命保険)の選択も可能な場合があります。これを利用して、夫婦のどちらかが通常の団信、もう一人は入りやすいワイド団信を選択するという方法も可能です。
しかし、ペアローン団信では、夫婦ともに基準として設けられた健康状態を満たす必要があります。夫婦の片方または両方の傷病歴によっては、ペアローン団信には加入できないこととなるのです。
ペアローン団信についても、ワイド団信のように引受基準を緩やかにした商品が今後登場しないとは限りません。しかし、引受リスクに応じて上乗せ金利の高いサービスにはならざるを得ないとも考えられます。
④プランの選択
夫婦それぞれが別々に、一般的な団信に加入する場合には、夫婦で同じプランを選択するほかにも、2人が別のプランを選択することもできます。
例えば、夫は一般的な団信で、妻はがん団信に加入するなど、自由なプラン選択が可能ですが、ペアローン団信は、夫婦で同じプランを選択する必要があるのです。
ペアローン団信の場合、支払いの際の条件を同じとする必要があるため、これは当然といえるかもしれません。
一般的な団信とペアローン団信の主な違い
| 一般的な団信 | ペアローン団信 | |
|---|---|---|
| 保障の対象者(被保険者) | 夫と妻 (団信を契約した本人それぞれ) |
夫婦 |
| 保障額 | 夫:本人の借入額 妻:本人の借入額 |
夫婦2人分の 借入額の合計額 |
| 支払事由に際して、借入残高が返済される対象者 | 夫または妻 (支払事由に該当した人) |
夫婦 |
| 保険料 | 住宅ローンの金利に含まれる | |
| 住宅ローン金利の上乗せ | なし | 一般的にあり |
| 告知 | 夫および妻 それぞれの団信に必要 |
夫婦に必要 |
| プランの選択 | 夫婦それぞれで選択可能 | 夫婦で同じプランを選択することに |
ペアローン団信を組むメリット
この項では、ペアローン契約の際に夫婦連生の団信に申し込むメリットを整理します。
①夫婦どちらかが万が一の事態になった場合でも返済に困りにくい
ペアローン団信を利用することで、夫婦のどちらかが万が一の事態になった場合でも、残された配偶者は、住宅ローンの返済から解放された状態で、介護や子育てなどの生活を続けられる安心感があります。
残された配偶者に返済を残さない状態で、もとの家に住み続けられる点は、ペアローン団信ならではです。
また、下図のように夫・妻の債務がともにゼロになるということは、被担保債権ではなくなることも意味します。つまり借金がなくなるうえに、家全体の名義を、金融機関から夫婦のもの、あるいは残された配偶者に書き換えることが可能になるのです。
いざとなれば、夫婦の合意のもと、債務のない家をいつでも売却することができます。この安心感は大きいでしょう。
②特約によってがんなどへの保障を付けられる場合もある
ペアローン団信自体が商品展開が少なめで、かつ夫婦同内容の加入が条件ということで、制約を感じることもあるかもしれません。しかし金融機関の選択によっては、保証内容の充実したペアローン団信を探すこともできます。
例えばPayPay銀行の「超サポ団信」では、死亡・高度障害に備える連生型団信だけではなく、がん50%保障や100%保障といったがん保障のプランも付加が可能です。
そのほかにも、保障内容として以下があります。
● さまざまな病気やケガでの入院時の返済に備える「全疾病保障」が付帯
● 自然災害や失業時の保障が付帯
● がん経験者も、一定の条件を満たせば加入可能
● がん先進医療などの給付金
● 上乗せ金利は年0.2〜0.4%
団信は生命保険と比較しても、保障内容・支払い(金利上乗せ分相当の保険料)がお得な場合があります。
PayPay銀行「超サポ団信」保障内容(2026年9月時点)
| 内容 | ペアローン 連生団信 がん50%保障団信 |
ペアローン 連生団信 がん100%保障団信 |
ペアローン 連生団信 一般団信 |
|---|---|---|---|
| 上乗せ金利 | +0.3% | +0.4% | +0.2% |
| 基本保障 | |||
|---|---|---|---|
| 死亡・高度障害保障 | ◎ | ◎ | ◎ |
| リビングニーズ保障(余命6ヶ月以内と判断されたとき) | ◎ | ◎ | ◎ |
| 重度がん保障特約 | ◎ | – | ◎ |
| がん保障 | |||
|---|---|---|---|
| がん診断保障 | ◎ ※住宅ローン残高の50%給付 |
◎ ※住宅ローン残高の100%給付 |
– |
| がん先進医療特約 | ○ | ○ | – |
| がん診断時一時金保障 | – | ○ | – |
| その他 | |||
|---|---|---|---|
| 全疾病保障(入院限定) | ◎ | ◎ | – |
| 失業保障 | ○ | ○ | – |
| 自然災害保障 | ○ | ○ | – |
引用元:超サポ団信|PayPay銀行 ※二重丸=同様の保障を受けられる。 丸=選択者のみ。
③経済的リスクを軽減できる
夫婦でペアローンを組む場合、もちろん夫婦それぞれが一定の収入を得続けることが前提です。
しかし家族構成の変化や家計の負担増、教育費の一時的な増大などで、返済中に収支のバランスが変わってしまうことはありえます。
その中でも、夫婦のどちらかに健康上の障害が起こることが、住宅ローンの返済上もっとも困る事態でしょう。ペアローン団信は、そのような経済的リスクに備えられる点が、メリットとして大きいです。
ペアローン団信に加入するための金利上乗せについては、団信の保障内容を活用することで生命保険の内容をスリム化して、バランスをとることもできます。
前述のように、団信の保険料は一般的な保険に比べると、その保険金額に対する保障内容が割安に設定されていることも多いです。
ペアローン団信を組むデメリットと対策方法
ペアローン団信は、大きな保障を引き受ける商品である関係で、制約も存在します。この項では、ペアローン団信のデメリットとその対策方法についてお伝えします。
①夫婦で同一プランを選ばなければいけない
ペアローン団信は基本的に、夫婦同じ内容の保障を受ける形で加入するのが原則です。
一般的な団信では、夫はがん100%保障で妻は一般団信にするなど、夫婦で自由にメニューを選べます。対して夫婦同じ内容の保障が原則のペアローン団信は、夫婦の立場や健康状態の違いによるメニュー選択に不都合が出る場合があるでしょう。
各金融機関について、最新情報を確認するようにしましょう。
注意が必要な点として、あまり多くのサービスを選択し盛り込むと、金利が高くなって、総支払額や月々の支払額に影響が出ることもあります。必要にして十分な保障内容選択をするようにしてください。
②年齢や健康状態などの条件を満たさなければいけない
金融機関やプランの選択で異なりますが、団信全般には、加入できる年齢上限に制限があります。
とくにペアローン団信のケースでは、夫婦など、ペアの対象になる2人ともが、借入日時点の年齢が加入可能な年齢の範囲内でなくてはなりません。
そして、団信の加入には健康状態に関する告知が必要ですが、ペアローン団信の場合はペアとなる2人分の告知が必要となります。
夫婦の片方、または両方についての持病、傷病歴について、その内容によっては、ペアローン団信には加入できない場合も。
また、告知を行った内容によっては、追加で医師の診断書などが必要になることもあります。そのほかにも、借入金額の合計が一定額を超える場合、夫婦それぞれの健康診断結果証明書の提出を求められる場合もあるため、要注意です。
金融機関によって基準が異なるため、詳細は直接確認しましょう。
③返済された借入残高が課税対象となることも
ペアローン団信に加入している夫婦のどちらかが、死亡や所定の高度障害状態などの支払事由に該当することで、2人分の借入残高が返済された際に、注意が必要な点があります。
そのうち支払事由に該当しなかった人が免除された分の借入残高については、一時所得となり所得税の課税対象になるのです。上記免除された配偶者は、所得税の申告や、納税が必要となることがあるため、注意しましょう。
課税された場合、仮に、妻の分のローン残高が1,500万円として、支払われた保険金1,500万円が一時所得とみなされたら、どのくらいの税金がかかるのかをシミュレーションしてみましょう。
一時所得の課税・計算式
1. 一時収入 - 収入を得るためにかかった経費 - 特別控除額(50万円)= 一時所得
2. 算出された一時所得額の2分の1の額を、給与所得などに合算して税額を計算
↓
1. 1,500万円 -(経費なし)- 特別控除50万円 = 1,450万円
2. 1,450万円×1/2 = 725万円
この725万円が課税所得に合算され、税金が計算されることとなります。一時所得部分だけで、約200万円強の納税が必要です。
ただし、税法上可能性があるというものの、以下の点から実際のところは、税務署がこの件で厳しく取り立てを追求することは、基本的にはないともされています。
● 保険金は保険会社から借入先の金融機関に直接支払われる。
● 配偶者に対して保険金支払いが行われた証拠となる支払調書は出ない。
● 配偶者はローン残高がゼロになるものの、具体的な金銭を得ることはない。
まとめ
ペアローン(夫婦連生)団信とはどのようなものか、メリットやデメリット、一般的な団信との違いを解説しました。
配偶者が働けなくなり、その介護や家事、育児などを一人で行うことになった際に、ペアローン団信によって持ち家の債務が全てなくなるということは、とてもありがたいでしょう。
もちろん、保障を手厚くすることで金利の上乗せの形で支払いが増えることになります。
将来のビジョンや夫婦の健康状態なども考えながら、慎重に検討を行いましょう。
執筆・情報提供
滋野 陽造
早稲田大卒。マスコミ広報宣伝・大手メーカーのWebディレクター・不動産仲介業を経て、ライター業・不動産賃貸業に従事。実務経験をもとに住まいづくり、不動産の売却・購入、暮らしの法令などのジャンルで記事の執筆を行う。
© Housing Stage All rights reserved.
この記事はハウジングステージ編集部が提供しています。
この記事をシェアする