2026.09.21
連帯債務で住宅ローン控除を受けるには?夫婦の割合や限度額について解説
マイホーム購入を計画しているご夫婦それぞれに収入がある場合、2人の収入で住宅ローンを借入するには「連帯債務」と「ペアローン」という2つのやりかたがあります。
このうち、ローンの名義人は夫婦のうちどちらかとし、物件を共有名義の債務者として2人3脚で返済を行うのが連帯債務です。
本記事では、連帯債務で住宅ローン控除を受けるにはどのようにすればよいか、夫婦の割合や限度額について解説します。
INDEX
住宅ローンにおける連帯債務の定義とは?
住宅ローンにおける連帯債務とは、共有名義の物件について、連帯債務者となって返済していくものです。
共有名義として持分割合を決め、共同で住宅ローンを申し込みます。一方を主債務者、もう一方を連帯債務者とする方法です。
主債務者と連帯債務者が住宅ローンを借入する名義人となり、金融機関への住宅ローン返済の全額を、主債務者名義で行います。
連帯債務を夫婦で利用する場合、夫婦の一方が連帯債務者になって、夫婦間で取り決めした持分割合に応じた住宅ローンの返済額を、夫婦間で分担するのです。
夫婦間での負担比率は、それぞれの収入の割合などを目安に、自由に設定することができます。
なお、取得する住宅の夫婦間の登記上の持ち分は、この際取り決めた割合と同じにしておくのが原則となり、変更した場合は税法上贈与の疑義がかかってしまう場合があるので、要注意です。
連帯債務者の条件
住宅ローンで希望の金額で融資を受けられないとき、希望する額を借りるために、連帯債務による借入が効果的な場合があります。
主債務者に対して連帯債務者を立てるわけですが、連帯債務者には誰でもなれるわけではありません。
配偶者以外でも連帯債務者になれますが、以下のような一定の条件を満たしている必要があります。
住宅金融支援機構のフラット35では、連帯債務者の条件は以下です。
- 1. 申込者の親、子、配偶者など
- 2. 申込時の年齢が70歳未満であること
- 3. 申込者と同居すること
- 4. 連帯債務を負うこと
収入を合算可能なのは、主債務者と連帯債務者の年収全額となりますが、連帯債務者の収入を全額合算する必要はありません。
収入合算の場合、単独の借入と比較して、年齢からくる問題で、借入期間単独の借入より借入期間が短くなる場合があり、要注意です。
フラット35では収入合算における借入期間の上限を以下のように計算します。
80歳-「主債務者か収入合算者のうち、年齢が高い方の申込時年齢(1歳未満切り上げ)」
連帯債務者になる人の基準は金融機関によっても違いがあるため、実際に借入を予定する金融機関に相談してみましょう。
住宅ローンの連帯債務・ペアローン・連帯保証の違い
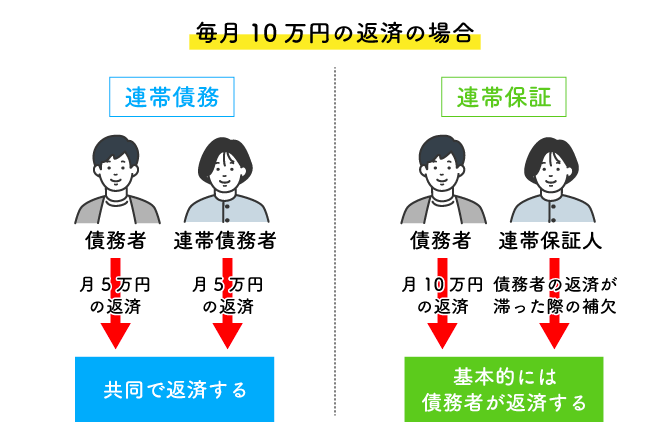
共働きの夫婦が、協力して住宅ローン返済に関与する例として、連帯債務・ペアローン・連帯保証などが挙げられるでしょう。この項ではこれらの違いをご説明します。
まず、夫婦がそれぞれ別のローンを借り入れて、1軒の家の支払いを進める方法がペアローンです。
ペアローン対象者の条件は金融機関によって異なりますが、一般的に以下の関係性のある当事者なら、ペアローンを組めるケースが多いとされます。
- ● 夫婦
- ● 親子
- ● 同居予定の婚約者(入籍後に戸籍等証明書類の提出が必要になる場合あり)
- ● 同性パートナー(公正証書などの提出が必要になる場合あり)
ペアローンでは各債務者がお互いの連帯保証人を務め、相手が返済できなくなった場合に限り、自分の債務のほかにパートナーの債務も負う形になります。
また、ペアローンはローンが2つなので、債務者のいずれも住宅ローン控除や団体信用生命保険への加入が可能です。
連帯債務型の場合は、住宅ローン控除に関しては双方とも利用が可能となっています。
収入合算は連帯債務と連帯保証にわかれます。連帯保証型の保証人はあくまで滞納の際の弁済が目的です。
| 区分 | 単独ローン | ペアローン | 収入合算 | |
|---|---|---|---|---|
| 連帯債務型 | 連帯保証型 | |||
| 債務者の収入に応じた金額 | 夫婦それぞれの収入に応じた金額 | 夫婦の収入を合わせた金額に応じた金額 | ||
| ローン申込者 | 夫婦どちらか1人 | 夫婦両方(夫婦双方が互いに連帯保証人となる) | 夫婦2人 | 夫婦どちらか1人(もう1人は連帯保証人) |
| 住宅ローン控除 | 債務者のみ利用可能 | 夫婦それぞれ利用可能 | 債務者・連帯債務者どちらも利用可能 | 債務者のみ利用可能 |
| 団体信用生命保険 | 債務者のみ加入 | 債務者のみ加入 | 債務者のみ加入 | 債務者のみ加入 |
| 物件の名義 | 債務者の名義 | 夫婦の共有名義 | 夫婦の共有名義 | 債務者の名義 |
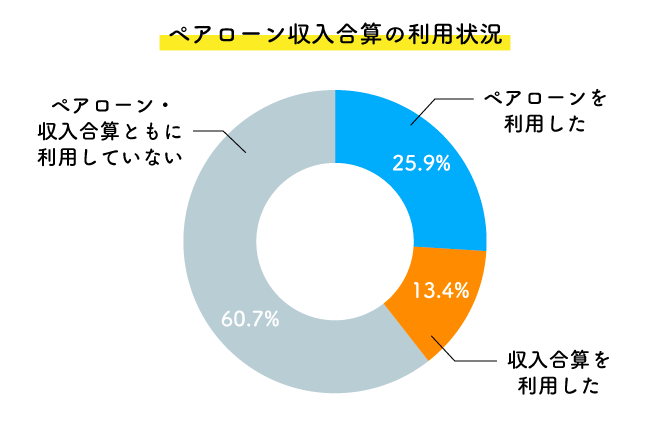
以下は、ペアローン収入合算の利用状況です。
連帯債務で住宅ローン控除を受ける仕組み
この項では、連帯債務で住宅ローン控除を受ける仕組みをご説明します。
- ● 住宅ローン控除の対象者
- ● 住宅ローン控除額の計算式
- ● 夫婦で住宅ローン控除を受ける場合のシミュレーション
住宅ローン控除の対象者
連帯債務の場合、前述のように主債務者も連帯債務者も住宅ローン返済を負担する債務者となるため、それぞれが住宅ローン控除を申請し、利用することが可能です。
夫婦それぞれが住宅ローン控除で使える年末の借入残高は、住宅ローンの残高全体の中で、夫婦間で決めた住宅ローンの負担割合に応じて設定します。
たとえば夫の割合が60%・妻の割合が40%としていて、住宅ローンの年末残高が4,000万円であったとしましょう。
この場合、夫が住宅ローン控除の申請で提出する年末残高は2,400万円、妻の年末残高は1,600万円です。
住宅ローン控除額の計算式
連帯債務における住宅ローン控除額の計算方法は以下です。
年末時点の住宅ローン残高 × 連帯債務割合 × 0.7%
上記の式に沿って、基本的に13年間にわたって控除が継続します。
また、年末のローン残高については、世帯の状況や入居年度、対象となる家屋の住宅性能によって借入限度額=対象となる残高の上限に違いがある点、要チェックです。
借入限度額以上の融資を受けることはできますが、控除額は定められた上限までで計算します。
借入限度額は下記の表を参照してください。
住宅ローン控除の詳細
| 住宅の種類 | 借入限度額 | 控除期間 | 控除率 | ||
|---|---|---|---|---|---|
| 区分 | 住宅性能 | 子育て世帯・若者夫婦世帯※(1) | その他 | ||
| 新築・買取再販住宅 | 長期優良住宅・低炭素住宅 | 5,000万円 | 4,500万円 | 13年 | 0.7% |
| ZEH水準省エネ住宅 | 4,500万円 | 3,500万円 | |||
| 省エネ基準適合住宅※(2) | 3,000万円 | 2,000万円 | |||
| その他の住宅 | 対象外※(3) | – | |||
| 既存住宅 | 長期優良住宅・低炭素住宅 | 4,500万円 | 3,500万円 | 13年 | 0.7% |
| ZEH水準省エネ住宅 | |||||
| 省エネ基準適合住宅 | 3,000万円 | 2,000万円 | |||
| その他の住宅 | 2,000万円 | 10年 | |||
2026年現在)
(1)「19歳未満の子を有する世帯」または「夫婦のいずれかが40歳未満の世帯」
(2)新築は2028年以降の入居は対象外
(3)2023年までに新築の建築確認した場合は2,000万円・控除期間10年
夫婦で住宅ローン控除を受ける場合のシミュレーション
実際に、夫婦の連帯債務で住宅ローン控除を受けると、どのような計算となるでしょうか。
前述のように住宅ローン控除の対象となる夫婦間での債務負担割合は、住宅を登記する際の持分割合と同じにするのが原則です。
例)
物件価格:6,000万円
頭金:1,000万円(夫の負担)
住宅ローン借入金額:5,000万円
夫婦それぞれの負担額:夫3,000万円・妻2,000万円
上記のケースでは夫が66.66%(4,000万円)、妻が33.33%(2,000万円)です。
夫婦それぞれの住宅ローン年末残高は、この持ち分と同じ割合で申請しましょう。
したがって住宅ローンの年末残高が4,000万円の場合、夫は4,000万円のうち66.66%の約2,660万円、妻は同じく33.33%の1,333万円がそれぞれの年末残高(=連帯債務割合)となり、控除額は以下です。
夫=186,000円
妻=93,000円
所得税から控除しきれない金額については、所定の金額(最大97,500円)までが、翌年の住民税から控除されます。
なお、住宅ローン控除は確定申告が必要となります。給与所得者も最初の年は必要となります(翌年以降は年末調整に反映される)ので、注意しましょう。
連帯債務で住宅ローン控除を受ける際の注意点
ここであらためて、連帯債務で住宅ローン控除を受ける際の注意点をまとめてご紹介します。
- ● 住宅の持分割合・負担割合を一致させておく
- ● 万が一に備えて貯金や保険などの準備をしておく
- ● 贈与税の対象にならないように気をつける
- ● 確定申告と年末調整を忘れずに行う
住宅の持分割合・負担割合を一致させておく
住宅ローン控除における夫婦間での債務の負担割合を、住宅を登記する際の持分割合と同じにする意味は、持ち分に応じた返済負担を正しく行っている必要があるためです。
実際には一つの家として共有し利用していても、登記上はそれぞれの持分割合が設定されています。
頭金も含めて、双方が負担することとなる割合と、登記上の持分割合は正しく揃えましょう。
共有持分設定について疑問点がある場合は、登記を行う前に、税務署などに相談するようにしてください。
万が一に備えて貯金や保険などの準備をしておく
住宅ローン契約にあたって、通常債務者は団体信用生命保険(団信)への加入を求められます。
団信は万が一のときに住宅ローンの支払いを肩代わりしてくれる保険ですが、連帯債務者は加入することができないケースがあり、要注意です。
連帯債務者の方は加入中の生命保険でどこまでローン残債のカバーが可能か確認するとともに、連帯債務者でも団体信用生命保険に加入できる金融機関を選択することを検討しましょう。
金融機関によっては、年0.1〜0.18%程度の金利上乗せで、単独ローンで夫婦2人分の保障を付与する連生団信を利用可能です。
住宅ローン控除についても、ローン契約当初あった配偶者の所得が、のちに産休・育休・専業主婦化などでなくなると、控除の適用が受けられなくなる場合もあります。
贈与税の対象にならないように気をつける
持分割合に基づき負担すべき額と実際に負担している額の差額は、住宅ローン控除の対象にすることはできず、登記通りの申告を行う必要があります。
かりにどちらかが多く負担する形になっている場合、夫から妻への贈与として扱われてしまうためです。
どちらかが代わりに負担した金額が受贈金として、「贈与」に該当すると扱われる可能性があり、贈与とみなされた場合、贈与税が課税されることになります。
ご参考:
共有の家屋を連帯債務により取得した場合の借入金の額の計算|国税庁
確定申告と年末調整を忘れずに行う
住宅を取得した人は、翌年の確定申告において住宅ローン控除制度を利用するための申告手続きをする必要があります。
給与所得者は初回の確定申告をすると、翌年から年末調整の対象となるため、所定の用紙に記入するようにしましょう。
かりに申告を忘れてしまっても、5年以内であれば遡って申告し、控除を受けることができます。
まとめ
連帯債務で住宅ローン控除を受けるにはどのようにすればよいか、夫婦の割合や限度額について解説しました。
連帯債務による住宅ローンは借入額が増やせるだけでなく、住宅ローン控除も双方が利用可能であり、よい手段です。また、ローンは一つなので融資のための経費も抑えられるでしょう。
団信が1人のみ加入となる場合の対策が必要な点、また、共有名義の家について離婚などの際にどのように清算するかという点は、意識しておく必要があります。
執筆・情報提供
滋野 陽造
早稲田大卒。マスコミ広報宣伝・大手メーカーのWebディレクター・不動産仲介業を経て、ライター業・不動産賃貸業に従事。実務経験をもとに住まいづくり、不動産の売却・購入、暮らしの法令などのジャンルで記事の執筆を行う。
© Housing Stage All rights reserved.
この記事はハウジングステージ編集部が提供しています。
この記事をシェアする