2026.09.21
住宅ローン借り換えのメリット・デメリット|後悔しないための注意点も解説
変動金利の動きが激しく、新規のローン商品がさまざまなサービス・金利体系を競っている現状で、借り換えは住宅ローンと賢く付き合うための有効な方法となります。
しかし、数多い融資プランの中から絞り込んでいくには、どのようにするのが良いのかが気になるところです。
本記事では、住宅ローン借り換えのメリット・デメリット、後悔しないための注意点などについて解説します。借り換え検討の際の基本情報として、参考にしてください。
INDEX
住宅ローンにおける借り換えとは?
住宅ローンの借り換えは、現在とは別の金融機関で新たに住宅ローンを組み、返済中の住宅ローンを一括返済する方法です。
たとえば現在の借入よりも低い金利の住宅ローンに借り換えることで、支払利息を減らせるため、毎月の返済額や総返済額を圧縮し、お得に返し終えることができます。
また、総返済額には変化がなくとも、借り換えによって団信(団体信用生命保険)の内容を充実させるなども可能でしょう。
注意点として、いま返済をしている金融機関で、別のローン商品へ借り換えをすることはできません。
借り換えを行う場合は、新たな金融機関で住宅ローンの審査、一から借入時の手続きに対する諸費用が必要になるため、要注意です。
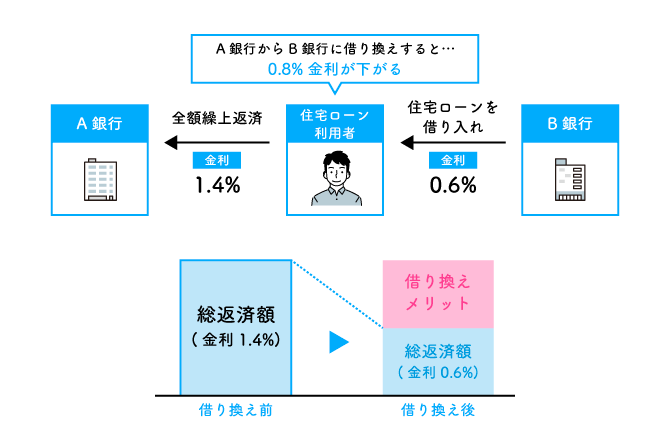
住宅ローンの借り換えをするメリット
住宅ローンの借り換えをすることで、主に以下のようなメリットがあります。
- ● 毎月の支払額が軽減する
- ● 団体信用生命保険への加入で充実した保障内容を選べる
- ● 金利変動リスクに備えられる
毎月の支払額が軽減する
住宅ローン借り換えにおける大きなメリットは、適用される金利の見直しによって、毎月の返済額や総返済額を減らせる可能性がある点です。
現在よりも低い金利の住宅ローンに借り換えることにより、支払利息の負担が軽減されて、家計負担を改善する効果が期待できます。
利上げ基調の現在、適用金利を下げるのは簡単でない場合もありますが、借入条件の変更などにより、うまく金利を下げられる場合も。
ただし、借り換えによる効果=返済額の圧縮は、借入の残高や返済期間、最初のローンとの金利差などの諸条件によって違いが出ます。
借り換え検討の際は、事前のシミュレーションによって、どの程度の効果が見込めるかを確認してみましょう。
団体信用生命保険への加入で充実した保障内容を選べる
住宅ローンの借り換えによって、新たな団体信用生命保険(団信)に加入できれば、保障内容を見直すことにつながります。
近年はこれまで加入できなかった人も加入しやすいワイド団信(引受基準緩和型)が登場し、利用が可能です。そのほかにもがん保証付きのがん団信、病気やケガに対応した保障を付帯できる商品など、種類豊富になっています。
ローンの借り換えを機に、もしものときへの備えをより手厚くすることができる点は、将来に向けて、大きな安心につながるでしょう。
借り換えを検討する際は、金利や返済額のほかにも団信の保障内容について、よく検討してみることがおすすめです。
金利変動リスクに備えられる
借り換えを行う際には、金利タイプを見直して、将来の金利変動リスクに備えることもできるでしょう。
たとえば、現在変動金利で借入をしている場合は、固定金利、あるいは固定金利期間選択型の商品へ借り換えることで、将来の金利上昇による返済額の増加を抑える手段になり得ます。
現在利用中のローン契約の範囲でも、条件によっては変動金利から固定金利へ変更できる場合はありますが、契約内容によっては変更によって適用金利が高くなることも。
しかし借り換えによって、より有利な条件の固定金利へ切り替えられる可能性もあるので、現在の借入内容と比較して検討しましょう。
住宅ローンの借り換えをするデメリット
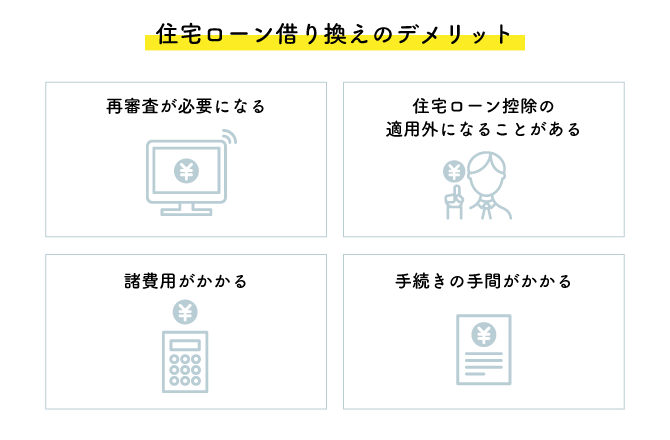
住宅ローンの借り換えにはメリットの反面、以下のようなデメリットの可能性に留意する必要があります。
- ● 再審査が必要になる
- ● 手続きに手間と時間がかかる
- ● 住宅ローン控除が減額または適用されない場合がある
- ● 手数料や保証料などの諸費用が発生する
再審査が必要になる
借り換えの際には、金融機関によって審査基準が異なるうえ、最初の融資を受けたときと、収入状況等に変化があることも考えられるでしょう。
したがって、新たな金融機関で改めて審査を受け、通過する必要がありますが、収入の減少や転職、健康状態の変化、これまでの返済実績に延滞があるなどの状況によって、審査落ちする可能性もあります。
とくに延滞などの金融事故情報がある場合、新たに数年間は新しい融資が通らない可能性も。心当たりがある場合、下記の情報機関に問い合わせ(開示請求)を行うのも良いでしょう。
| 組織名 | 株式会社シー・アイ・シー(CIC) | 株式会社日本信用情報機構(JICC) | 全国銀行個人信用情報センター(KSC) |
|---|---|---|---|
| 主な加盟店 | クレジットカード会社、信販会社、携帯電話会社など | クレジットカード会社、消費者金融、携帯電話会社など | 銀行、信用金庫、信用保証協会、日本学生支援機構(奨学金)など |
| 登録される情報 | 本人識別情報、申込情報、取引情報、返済状況、延滞、債務整理など | 本人識別情報、申込情報、取引情報、返済状況、延滞、債権譲渡、解約、債務整理など | 本人識別情報、照会情報、取引情報、返済状況、延滞、代位弁済、解約、官報情報など |
| 延滞の登録期間 | 完済などから5年程度 | 完済などから5年程度 | 完済などから5年程度 |
| 情報開示請求の方法 | 郵送、インターネット | スマホアプリ、郵送 | インターネット、郵送 |
参照元:
債務整理のとびら|朝日新聞
手続きに手間と時間がかかる
借り換えにおける審査のためには、必要書類を改めて準備することになるため、その手間を要する点も考えておきましょう。
取得した証明書などは「発行から3か月以内」などの有効期限が設けられていることがあり、以前別の用途で提出して返却されたものなどは、期限切れによって再取得が必要になることがあります。
このほか、現在の住宅ローン以外にも借入がある場合、金融機関はその返済状況を確認する必要があるため、返済予定表や返済口座の通帳の写しなどの提出が求められるでしょう。
テンポ良く審査を進め、準備する内容や記載のミスを防止するため、提出書類は早めに確認し、前倒しの準備をすることが大切です。
住宅ローン控除が減額または適用されない場合がある
住宅ローン控除(住宅借入金等特別控除)とは、住宅ローン・リフォームローンによる融資を受けて家を新築・取得・増改築した場合に、受けられる減税制度です。
年末の住宅ローン残高に応じて、所得税の控除を受けることができます。住宅ローン控除は税額の控除に該当するため、節税効果がわかりやすいです。
しかし、控除に関わる税制改正が定期的に行われているため、控除を受けるためには、借り換え後の融資についても、最新の税制にもとづく要件を満たしている必要があります。
借り換えすることで、残高によっては控除額が減る場合もあり、さらに新しいローンの返済期間が10年未満に設定されると、控除そのものが適用できません。
当初の住宅ローン控除が適用されるかという点も、事前に確認しておきましょう。
住宅ローン控除の詳細
| 住宅の種類 | 借入限度額 | 控除期間 | 控除率 | ||
|---|---|---|---|---|---|
| 区分 | 住宅性能 | 子育て世帯・若者夫婦世帯※(1) | その他 | ||
| 新築・買取再販住宅 | 長期優良住宅・低炭素住宅 | 5,000万円 | 4,500万円 | 13年 | 0.7% |
| ZEH水準省エネ住宅 | 4,500万円 | 3,500万円 | |||
| 省エネ基準適合住宅※(2) | 3,000万円 | 2,000万円 | |||
| その他の住宅 | 対象外※(3) | – | |||
| 既存住宅 | 長期優良住宅・低炭素住宅 | 4,500万円 | 3,500万円 | 13年 | 0.7% |
| ZEH水準省エネ住宅 | |||||
| 省エネ基準適合住宅 | 3,000万円 | 2,000万円 | |||
| その他の住宅 | 2,000万円 | 10年 | |||
(2026年現在)
(1)「19歳未満の子を有する世帯」または「夫婦のいずれかが40歳未満の世帯」
(2)新築は2028年以降の入居は対象外
(3)2023年までに新築の建築確認した場合は2,000万円・控除期間10年
手数料や保証料などの諸費用が発生する
住宅ローン借り換えの際には、新たな金融機関におけるローン実行の手数料や、保証協会・保証会社に支払う保証料、抵当権設定に伴う登記費用などが必要です。
また、現在のローンの完済に関しても事務手数料、抵当権抹消の登記費用などの諸費用がかかることになります。
借り換えを検討する際は、新規の金利や毎月の返済額以外に、これらの諸費用に関連したコストを念頭に置いておくことが大切です。
住宅ローンの借り換えにかかる手数料
住宅ローン関連の主な費用を合計すると、借入額の3~8%にも相当することになります(住宅保険は借り換えの際には除く)。以下を参考にしてください。
諸費用と相場
| 項目 | 手数料の目安 |
|---|---|
| 事務手数料 | 定額型:3~5万円程度 定率型:借入金額×2.2%程度 |
| 保証料 | 0~60万円程度 |
| 印紙税 | 2~6万円 |
| 登録免許税 | 10万円程度 |
| 司法書士報酬 | 5~10万円程度 |
| 全額繰上返済手数料 | 3万円程度 |
| 保証会社の事務手数料 | 1~5万円程度 |
参照元:三井住友銀行
ローン事務手数料は一定金額が指定される定額型に対し、定率型は借入金額に比例して変動し、率は2.2%程度が多いでしょう。
保証料は一括して支払うほか、金利に0.2%程度の上乗せをして支払う形にする方法があります。
司法書士報酬は、依頼先によって異なります。また、抵当権設定など基本メニューのほかに、出張旅費や決済時の本人確認、決済の進行管理などに対して費用が発生する場合もあるため、事前に見積もりで確認しておきましょう。
住宅ローンの借り換えで後悔しないためのチェックポイント
住宅ローン借り換えを行う際には、主に以下の点に注意するようにしましょう。
- ● 同一銀行での借り換えは不可
- ● 返済期間の延長は不可
- ● 借入人数の変更は不可
同一銀行での借り換えは不可
これまでの融資担当者の顔を立てたいし、これまでもお世話になっているので相談したいと考えたくなります。
しかし、住宅ローンの借り換えは現在のローンを一度完済し、別の金融機関で新たにローンを組み直す行為です。
したがって、同じ金融機関=最初のローンの借入先で借り換えを行うことはできません。
ただし、住宅金融支援機構の融資を金融機関経由で利用している場合などのケースでは、同一金融機関で借り換えが可能となるケースもあります。たとえば同一金融機関内でフラット35の借入から、変動金利の商品に変更するなどが該当するでしょう。
返済期間の延長は不可
住宅ローンの借り換えでは、原則として現在のローンの残りの返済期間以上に、返済期間を延長することは認められません。
これはもともと設定されていた返済期間が、返済能力の指標となっているためです。しかし、もともとの返済終期が、定年よりかなり前、55歳以前などに設定されていたなどの場合は、例外として交渉の余地があるかもしれません。
借入人数の変更は不可
住宅ローンの借り換えの際には、原則として現在の借入人名義を変更することは困難です。たとえば単独ローンからペアローンへの変更、ペアローンから単独ローンへの変更が該当します。
単独ローンからペアローンへの変更は、返済不能のリスクが下がって、金融機関も歓迎しそうなものです。しかしペアローンは物件の共有名義への変更・持ち分の設定などが必要となり、必ずしも安全な貸付とはいえない面もあります。
ローンや物件の名義に変更のない収入合算などを申請すれば、審査に有利になることも考えられるでしょう。
住宅ローンの借り換えに適したタイミング
借り換えのきっかけについては一般的に、以下のようなタイミングで検討するケースが多いとされています。
- ● より低い金利に借り換えできるとき
- ● 金利タイプを変更したいとき
- ● 金利の固定期間が終了するとき
まず、現在よりも低い金利の商品に切り替えられるチャンスが、最適なタイミングといえます。以下のような条件が合致するほど、借り換えによって返済額を圧縮しやすいでしょう。
- ● 現在の金利との差がある程度ある
- ● 借入残高が残っている
- ● 返済期間が長く残っている
借入残高や返済期間によっては、金利差がそこまで大きくない場合でも十分メリットが得られることも。実際どれくらいメリットがあるか、シミュレーションで確認し、諸費用を差し引くことで試算しましょう。
また、金利タイプを変更したいときも、借り換えを検討・実行するタイミングでしょう。
たとえば、以下のケースです。
- ● 返済額を抑えたい:固定金利から変動金利へ
- ● 将来の金利上昇リスクに備えたい場合:変動金利から固定金利へ
ただし、変動金利は今後の金利上昇により、返済額が増える可能性もあるので、ある程度のリスクも想定して検討するようにしましょう。
金利タイプの変更は現在の金融機関でも相談すれば可能な場合があります。しかし、ほかの金融機関のほうがより有利な条件で、返済額を圧縮できる可能性もあるので、比較検討することが大切です。
固定金利期間選択型の住宅ローンを利用している場合では、固定期間の終了時も借り換えを検討する機会となります。
一般的に固定期間終了後は、変動金利への移行か、再度固定金利を選択しますが、ほかの金融機関への借り換えで、より低い金利での借入を模索するのも良いでしょう。
関連記事:
住宅ローン借り換えのおすすめな選び方とは?比較するポイントやおすすめなタイミング、注意点を紹介|住宅展示場のハウジングステージ
まとめ
住宅ローン借り換えにおけるメリットやデメリットのほか、後悔しないための注意点などについて解説しました。
住宅ローンの返済が進むと、ローンのことはつい忘れがちとなります。しかし、返済が進むことで、有利な条件での借り換えチャンスが来ていることもあるでしょう。
利上げが進む近年、住宅ローン控除の年限も減ってきたところで、もういちど住宅ローンのリニューアルを企画してみましょう。金利はほんのコンマ数%の差で、支払いに大きな違いが生じることもあります。
まずは返済シミュレーションで、数字の差を体感してみてください。
執筆・情報提供
滋野 陽造
早稲田大卒。マスコミ広報宣伝・大手メーカーのWebディレクター・不動産仲介業を経て、ライター業・不動産賃貸業に従事。実務経験をもとに住まいづくり、不動産の売却・購入、暮らしの法令などのジャンルで記事の執筆を行う。
© Housing Stage All rights reserved.
この記事はハウジングステージ編集部が提供しています。
この記事をシェアする