2023.10.19
フラット35はやめたほうがいいの?5つのデメリットと後悔しない選び方
最終更新日:2026/09/28
全期間固定金利型の住宅ローン「フラット35」は、月々の返済額が申込時から完済時まで変わらないのが特徴ですが、デメリットを気にする人も多いのではないでしょうか。
フラット35を利用する際は、フラット35の種類や民間の住宅ローンとの違いを理解しておくことが重要です。
そこで本記事では、フラット35のデメリットや後悔しない選び方について解説します。デメリットだけでなくメリットについても紹介するため、住宅ローンで迷われている人はぜひ参考にしてください。
INDEX
そもそもフラット35とは?
フラット35は、独立行政法人の住宅金融支援機構と民間の金融機関が提携して取り扱っている住宅ローンです。
借入期間中は申込時の金利から変動しない、フラット(平ら)であることと、返済期間が最長35年であることが、フラット35の名称の由来です。
フラット35は、用途がマイホームの取得目的のみに限定されており、投資目的の住宅には利用できません。フラット35の不正利用は詐欺罪にあたり、ローンの一括返済を請求される事態になる恐れがあります。
また、フラット35には「買取型」と「保証型」の2種類があります。
買取型:民間の金融機関が利用者に資金を貸し出し、その貸出債権を住宅金融支援機構が買い取る仕組み
保証型:民間の金融機関が利用者に資金を貸し出し、その貸出債権を住宅金融支援機構が保証する仕組み
多くの金融機関は、買取型を取り扱っています。買取型と保証型は、初期費用や団体信用生命保険(団信)の保証内容などが異なります。
フラット35について詳しく知りたい人は、以下の記事もあわせてご覧ください。
関連記事:フラット35とは?利用条件や民間の住宅ローンとの違いを簡単にわかりやすく解説
関連記事:ローンを選ぶならどっち? フラット35と民間住宅ローン、それぞれの特徴
フラット35の利用条件
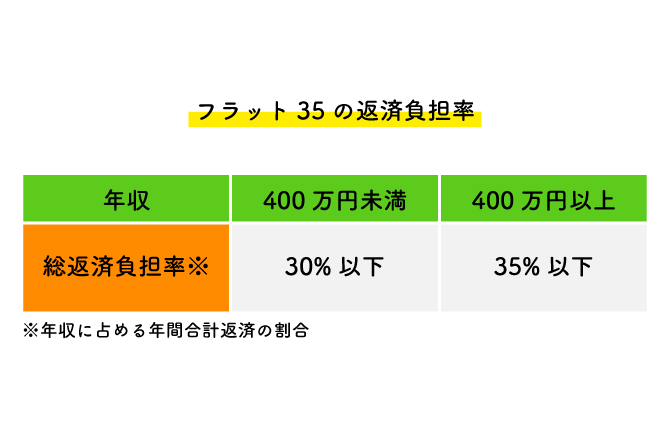
フラット35を利用するには、以下の条件を満たす必要があります。
| 項目 | 条件の詳細 |
|---|---|
| 借入者 | ●申込時の年齢が70歳未満 (親子リレー返済の場合は70歳以上も可能) ●日本で永住許可または特別永住者の人 ●フラット35を含むすべての借入の年間返済額(総返済負担率)が年収400万円未満は30%以下、年収400万円以上は35%以下 |
| 借入対象住宅 | ●住宅金融支援機構が定めた技術基準に適合する住宅 ●一戸建て・連続建て・重ね建ての場合:床面積70㎡以上 ●共同建て(マンションなど)の場合:床面積30㎡以上 |
| 借入可能金額 | ●100万円以上8,000万円以下 (住宅の建築費と土地購入費の合計以内の額) |
| 借入期間 | ●15年以上最長35年 ●申込者または連帯債務者が満60歳以上の場合は10年以上 ●80歳−申込時の年齢が35年よりも短い場合はその値が上限 |
| 借入金利 | 全期間固定金利型 |
| 返済方法 | ●元利均等毎月払いまたは元金均等毎月払い ●6ヶ月ごとのボーナス払い(借入額の40%以内)も併用可能 |
| 担保 | 借入対象の住宅と敷地に抵当権を設定 |
| 団体信用生命保険 | 任意加入 |
| 保証料・保証人 | 不要 |
| 繰り上げ返済手数料 | 不要 |
民間の金融機関の住宅ローンは、変動金利や固定金利期間選択型など複数の金利タイプから選択します。住宅ローン返済中に、死亡や高度障害など万が一の事態が発生した場合に備えるために、団信への加入が必要な金融機関がほとんどです。
一方、フラット35は金利タイプが全期間固定金利型と決まっており、団信は任意加入となっています。
住宅ローンを選ぶ際は、それぞれの特徴を理解しておくことが重要です。フラット35には、その他にもさまざまな要件があるため、詳しく知りたい人はフラット35のホームページをご確認ください。
フラット35はやめたほうがいいと言われる理由は?主な5つのデメリット
フラット35のデメリットは、主に以下の5つです。
- 変動金利よりも借入金利が高い
- 審査に通るとは限らない
- 頭金が少ないと金利が高くなる
- 繰り上げ返済しにくい
- フラット35Sは借り換えで利用できない
それぞれの内容を見ていきましょう。
変動金利よりも借入金利が高い
フラット35の最大のデメリットは、借入金利の高さです。一般的には変動金利、固定金利期間選択型、全期間固定金利型の順で金利が高くなります。
フラット35は全期間固定金利型にあたり、変動金利が選択できる民間の住宅ローンよりも、高めになりやすい傾向があります。
たとえば、以下は2026年8月時点でのフラット35・変動金利を比較したものです。
【フラット35】 借入期間:21年以上35年以下
| 融資率 | 金利の範囲 | 最も多い金利 |
|---|---|---|
| 9割以下 | 年3.290%~年5.570% | 年3.290% |
| 9割超 | 年3.400%~年5.680% | 年3.400% |
融資率=自己資金比率 9割以下=自己資金1割以上
変動金利の動向
| 変動金利の動向 | 年0.945% |
|---|---|
| りそな銀行 | 年0.950% |
| SBI新生銀行 | 年0.990% |
| PayPay銀行 | 年1.200% |
| 東京スター銀行 | 年1.650% |
住宅ローンは団信やほかのサービスも比較して選ぶため、いちがいに金利だけではメリットの比較はできません。しかし、年3.4%と年1.0%では、以下のように月々の支払額・総支払額に大きな差が生じます。
金利差による返済額の差 3,000万円借入・35年返済・ボーナス払いなし
| 金利 | 月の返済額 | 総返済額 |
|---|---|---|
| 年3.4% | 122,255円 | 51,346.927円 |
| 年1.0% | 84,685円 | 35,567,804円 |
固定金利は支払利息が大きくなりやすいため、フラット35を利用する前には、総支払額のシミュレーションをしておきましょう。
借入対象住宅に対する審査が厳しい
フラット35は、民間の住宅ローンよりも借入対象住宅に対する審査が厳しくなっています。フラット35の借入対象住宅は、住宅金融支援機構が定めた技術基準に適合する必要があり、利用者の収入や信用情報に問題がなくても、住宅がフラット35の基準を満たしていないと審査に通りません。
フラット35を利用する際は、住宅が以下のような審査基準(抜粋)に適合しているか事前に確認しましょう。
- ● 接道:原則として公道に2m以上接すること
- ● 住宅の規模:一戸建てで50㎡以上、マンションで30㎡以上
- ● 住宅の規格:原則として2以上の居住室、炊事室、便所及び浴室の設置
- ● 併用住宅の床面積:併用住宅の住宅部分の床面積は全体の2分の1以上
- ● 断熱構造:断熱等性能等級4以上かつ、一次エネルギー消費量等級4以上など
- ● 住宅の構造:耐火構造もしくは準耐火構造であること
これらの基準を満たしている点を証明するために、物件検査を受け、適合証明書を発行してもらう必要があります。
「適合証明書」という名称の書類は2種類あり、注意が必要です。(フラット35の適合証明書と、都市計画法・建築基準法に定められる適合証明書は別のもの)
フラット35を契約するために、第三者である適合証明検査機関による物件検査・適合証明書を取得します。物件検査を受ける際には、数万円程度の手数料が必要です。
頭金が少ないと金利が高くなる
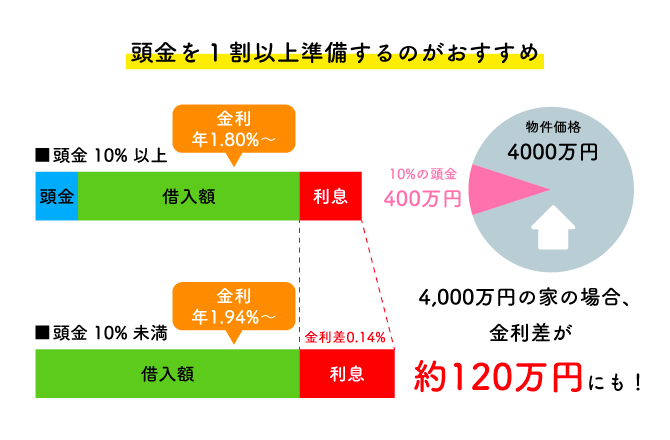
フラット35は、頭金が少ないと借入金利が高くなります。2023年9月における、借入期間21年以上35年以下の借入金利水準は以下の通りです。
| 融資率 | 金利の範囲 | 最も多い金利 |
|---|---|---|
| 9割以下 | 年3.290%~年5.570% | 年3.290% |
| 9割超 | 年3.400%~年5.680% | 年3.400% |
頭金の金額によって金利が変動することを知らず、高い金利で借り入れてしまったというのが、フラット35利用者のよくある失敗談です。
フラット35を利用する場合は、頭金を1割以上準備するのがおすすめです。
繰り上げ返済しにくい
フラット35は、民間の住宅ローンよりも繰り上げ返済がしにくくなっています。フラット35と、民間の住宅ローンの繰り上げ返済の最低金額は以下の通りです。
| 住宅ローンの種類 | インターネットでの返済 | 取扱金融窓口での返済 |
|---|---|---|
| フラット35 | 10万円 | 100万円 |
| 民間の住宅ローン | 1万円〜 | 50万円〜 |
民間の住宅ローンは、金融機関によって繰り上げ返済の最低金額が異なりますが、フラット35よりも低く設定されているケースがほとんどです。少額をこまめに繰り上げ返済したい人は、民間の住宅ローンのほうが柔軟に対応してもらえるため、フラット35はやめたほうがいいでしょう。
フラット35Sは借り換えで利用できない
フラット35Sは、長期優良住宅などの高性能な住宅を購入する場合に、フラット35の借入金利を一定期間引き下げる制度です。金利引き下げ幅が最大0.5%になるお得な制度ですが、借り換えは使えません。ただし、フラット35への借り換えや、フラット35からフラット35Sへの借り換えは可能となります。
既存の住宅ローンについて借り換えを検討している人は、フラット35の金利でシミュレーションしましょう。
フラット35にはメリットもある
フラット35はデメリットがある一方で、以下のようなメリットもあります。
- 計画的に返済しやすい
- 申込時に保証料がかからない
- 個人事業主や転職直後の人でも利用しやすい
フラット35のメリット・デメリットを理解して、自分に合う住宅ローンを選びましょう。
計画的に返済しやすい
フラット35は全期間固定金利型の住宅ローンであるため、計画的に返済しやすいのが特徴です。返済額が申込時から完済時まで変わらないため安心です。
一方、変動金利の住宅ローンは、返済期間中に金利変動で返済額が変わるリスクがあります。申込時の金利が低くても、将来的に金利が上昇する罠が潜んでいる恐れがあるため、リスクを理解しておきましょう。
申込時に保証料がかからない
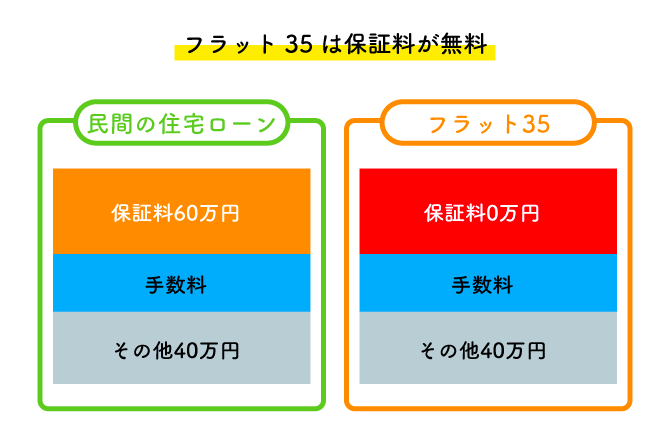
フラット35は、申込時の保証料が不要です。保証料とは、住宅ローンの保証会社を利用するのに必要な費用です。
民間の住宅ローンでは、借入金額によって保証料が変動します。取扱金融機関によっても異なりますが、借入金額の0〜2%が相場です。
たとえば、民間の住宅ローンで3,000万円を借り入れた場合の保証料は60万円、4,000万円の場合は80万円程度かかります。保証料が0円となっている場合は、事務手数料や金利に上乗せされていることが多いと考えましょう。
申し込みにかかる初期費用をおさえたい人は、フラット35がおすすめです。
個人事業主や転職直後の人でも利用しやすい
フラット35の利用条件には勤続年数の制限などがないため、一般的に審査が通りにくい個人事業主や転職直後の人でも、利用できる可能性が高い傾向にあります。
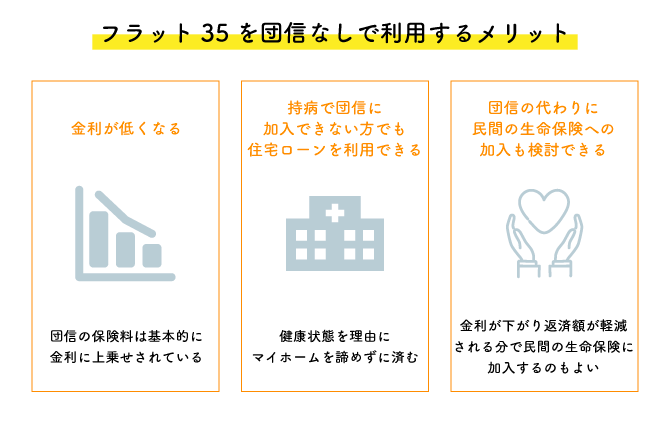
また、フラット35は保証人が不要で、団信の加入も任意です。そのため、健康上の理由で団信に入れない人でも、フラット35であれば審査が通る可能性があります。
ただし、必ず通るわけではないため注意が必要です。民間の住宅ローンの審査が通らなかった場合に、フラット35を検討するのも一つの方法です。
金融機関によっては、審査で勤続年数を重視しないケースもあるため、比較検討して決めましょう。
このほか、フラット35は団信なしでも加入が可能で、以下のようなメリットになりえます。
フラット35で後悔しないための選び方
フラット35のメリット・デメリットが分かったところで、フラット35で後悔しないための選び方を解説します。
- 初期費用と毎月の返済額どちらを重視するかを決める
- ローンの返済シミュレーションを活用する
- 費用以外のサービスも確認する
フラット35を選んでよかったと思えるように、それぞれの内容を見ていきましょう。
初期費用と毎月の返済額どちらを重視するかを決める
フラット35には、買取型と保証型の2種類があります。買取型は各金融機関が住宅ローンの債権を住宅金融支援機構に買い取ってもらうタイプです。比較的事務手数料が安く、各金融機関でも適用金利が共通となりますが、保証型に比べて適用金利が高めとなります。
保証型は金融機関の住宅ローンに、住宅金融支援機構による住宅融資保険をかけるタイプです。万が一利用者がローンを返済できなくなった場合、金融機関は保険金を受け取れます。
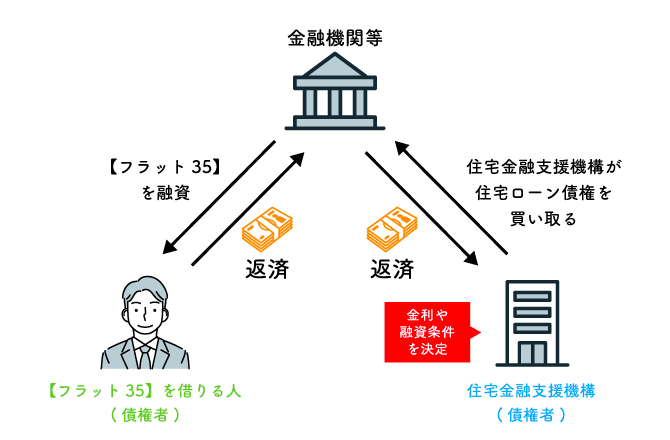
買取型と保証型の主な違いは、以下の通りです。
| 種類 | フラット35(買取型) | フラット35(保証型) |
|---|---|---|
| ローンの貸し手 | 金融機関(※1) | 金融機関 |
| 取扱金融機関 | 309機関 | 12機関(新規受付中6機関) |
| 抵当権者 | 住宅金融支援機構 | 金融機関 |
| 団体信用生命保険 | 新機構団体信用生命保険制度 | 金融機関の提供する団体信用生命保険(※3) |
| 金利 | 高めとなる | 低めに設定される |
| 事務手数料 | 安く設定される | 比較的高め |
※1:融資実行後に債権を住宅金融支援機構が買い取る仕組み
※2:新機構団体信用生命保険は利用不可
また、金融機関によって異なりますが、買取型は保証型よりも初期費用(申込時の事務手数料)が安く、保証型は買取型よりも月々の返済金利が安い傾向にあります。
初期費用をおさえたい人は買取型、月々の返済額をおさえたい人は保証型のフラット35から検討するのも一つの方法です。
2026年8月現在において、フラット35の保証型の新規受付を行っている金融機関は以下の通りです。
フラット35の保証型は、金融機関によって金利が異なるため、それぞれ比較して決めましょう。
ローンの返済シミュレーションを活用する
ローンの返済シミュレーションを活用すれば、月々の返済額などを具体的に把握できます。フラット35は全期間固定金利であるため、完済時まで無理なく支払える金額であるかを確認することが重要です。
フラット35のホームページでは、借入金額から毎月の返済額や、現在の年収もしくは毎月の返済額から借入可能金額を簡単にシミュレーションができます。
ローンの返済シミュレーションを活用して、無理のない資金計画を立てましょう。
費用以外のサービスも確認する
フラット35を選ぶ際は、費用以外のサービスも確認しましょう。
たとえば、住信SBIネット銀行の「フラット35(保証型)」では、団信に加えて全疾病保障を無料で提供しています。ファミリーライフサービスの「アシスト35」では、「フラット35(買取型)」と併用することで頭金を1割以下におさえつつ、お得な金利で借りられる独自のパッケージローンを提供しています。
他にも、金融機関独自のサービスを提供しているケースがあるため、費用だけでなくサービス面なども調べたうえで、自分に合う商品を選びましょう。
フラット35をやめたほうがいい人・向いている人がわかるチェックシート
フラット35が向いている人は、まず金利上昇の影響を受けたくない人でしょう。毎月の返済額は完済まで一定です。(ただし金利の高さによる総返済額には注意が必要)
また、フラット35の主旨として、住宅取得世代の支援や、優良住宅の普及などが意図されている関係で、以下のような特徴もあります。
子育て世帯・若年夫婦世帯(フラット35子育てプラス)や、ZEH・省エネルギー性・耐震性など住宅性能の高い家づくりを志向する人(フラット35S利用)も対象となるでしょう。
さらに、住宅取得者が借りやすい仕組みとしては、以下があげられるでしょう。
フラット35では、金融機関に支払う保証料が不要となります。保証料は金利に上乗せとなっていることが多いですが、その場合は金利がそれだけ低くすることが可能です。
そして、収入基準を満たせば、自営業やフリーランスでも申し込みが可能で、転職直後など勤続年数が短くても、ほかのローンに比べて審査に通りやすい傾向があるとされます。
団信(団体信用生命保険)の加入が不要な点も、体調に不安がある方には嬉しい特徴でしょう。
一方、変動金利の住宅ローンなどのほうが向いていると思われるのは、短期の返済計画や返済額重視の人です。とくに以下のケースでは、民間の変動金利商品がおすすめとなります。
- ● 少しでも低い金利を適用して返済額をおさえたい場合
- ● 自己資金が少なく融資額の1割未満となる場合
フラット35が向く人・ほかのローン商品が向く人のチェックリスト
| タイプ | チェック | 内容 |
|---|---|---|
| フラット35が向いている人 | 金利の上昇により返済額が増えてほしくない | |
| 子育て世帯、若年夫婦世帯 (フラット35子育てプラスが利用可能) |
||
| ZEH、省エネルギー性、耐震性に優れた住宅を購入する (「フラット35S」が利用可能) |
||
| 健康状態に不安がある (団信加入なしでも借入可能) |
||
| 借りやすさを重視する (保証料不要・属性や勤続年数を重視しない) |
||
| フラット35以外が向いている人 | 少しでも返済額をおさえたい | |
| 35年未満で住宅ローンを完済する予定 (事務手数料が定額で、短期だと割高に) |
||
| 積極的に繰り上げ返済したい (繰り上げ返済下限が100万円とやや高い) |
||
| 頭金が融資額の1割未満になる (融資率が9割を超えると金利が上がる) |
||
| フラット35の住宅要件に該当しない (融資が利用できない) |
まとめ
本記事ではフラット35のデメリットをはじめ、メリットやフラット35で後悔しない選び方について解説しました。
フラット35は借入金利が高く、繰り上げ返済しにくいなどのデメリットがあります。一方で、全期間固定金利型で返済計画が立てやすく、保証料がかからないのがメリットです。
フラット35に向いている人としては、団信の加入が難しい人や個人事業主・転職直後の人、金利の変動が不安な人などがあげられます。
フラット35を選ぶ際は、初期費用と毎月の返済額どちらを重視するかを考え、ローンシミュレーションを活用して具体的な金額を把握しましょう。
住宅ローンの選択で後悔しないためには、フラット35と民間の住宅ローンを比較検討するのが重要です。費用以外のサービス面も確認して、自分に合う住宅ローンを選びましょう。
ハウジングステージでは、Web見学予約のご利用で、住宅ローン相談など、事前のリクエストにお応えすることも可能です。
各会場ではお子さま向けのイベントも多数企画して、皆さまをお迎えします。
モデルハウス見学予約|住宅展示場のハウジングステージ
イベント紹介|住宅展示場のハウジングステージ
執筆・情報提供
滋野 陽造
早稲田大卒。マスコミ広報宣伝・大手メーカーのWebディレクター・不動産仲介業を経て、ライター業・不動産賃貸業に従事。実務経験をもとに住まいづくり、不動産の売却・購入、暮らしの法令などのジャンルで記事の執筆を行う。
© Housing Stage All rights reserved.
この記事はハウジングステージ編集部が提供しています。
この記事をシェアする