2026.09.23
頭金なしで住宅ローンを組む際の注意点とは?後悔しないための資金計画を解説
物価の高騰などを背景に、家計上も日常の生活費や予備費を確保しておかなければならない状況が続いています。
家を買う際も、多額の自己資金を投入することは、手元のお金を減らす意味で不安が残るでしょう。頭金は、どのような役割を果たし、なくとも支障なく家を買えるのでしょうか。
本記事では、頭金なしで住宅ローンを組む注意点と、後悔しないための資金計画について解説します。
INDEX
頭金なしで住宅ローンは組めるのか?
頭金なしで住宅ローンを組むことは可能です。
ただしそれはどのくらいの予算感の買い物なのか、ローン審査への影響など、留意する点がいくつかあります。
実際には、頭金なしで住宅ローンを組んでいる方は多いです。
頭金とは、物件価格の一部を現金で支払うことをいいます。住宅ローンの借入額以外の部分が頭金です。
頭金は手元にある貯蓄・現金か、両親や祖父母などから援助してもらった資金などで支払う方が多くなっています。
頭金なしの購入にはデメリットも多いため、よく検討のうえ資金計画をすることがおすすめです。
頭金が必要とされる理由
なくても問題ないのであれば、なぜ頭金が必要とされるのでしょうか。
頭金は家の購入資金として、住宅ローンでは賄いきれない予算や、諸費用を支払うために準備するものでした。
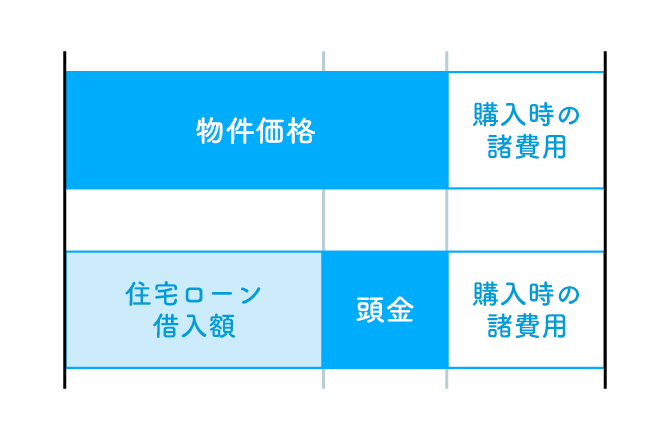
諸費用部分も別途借入してしまうオーバーローン、物件価格の100%を借入するフルローンなども利用できるため、頭金なしが現実化しているところはあります。
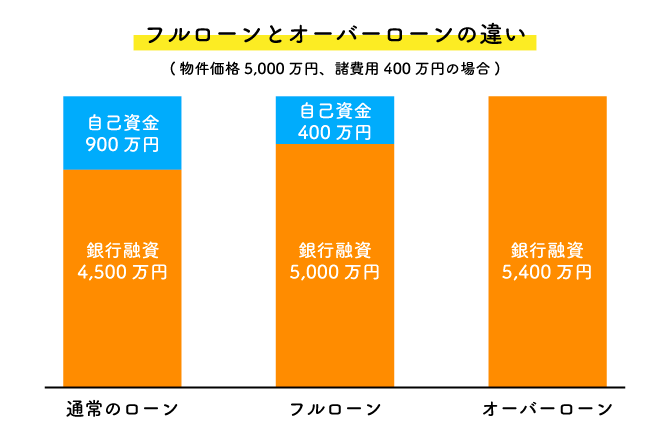
しかし、実は頭金には「同じ価格の家を買っても、総支払額を減らせる」という効果も。
頭金を多く準備することで、住宅ローンの借入額を減らすことができ、その分の金利払いを抑えることが可能です。
また、フラット35を始め、頭金を多く入れる場合は借入金利が優遇されるサービスも行われており、こちらでも金利払いを減らすことが可能となります。
関連記事:
頭金とは?必要な理由や金額の目安、支払うメリットをわかりやすく解説|住宅展示場のハウジングステージ
頭金ゼロで家を買う人の割合
実際の調査データでも、頭金ゼロはかなりの件数になります。
マイホームを購入する際に頭金がゼロであったと回答した人の割合は27.4%、「1割くらい」と回答した人も20.7%にのぼりました。(2023年・三井住友トラスト・資産のミライ研究所の調査)
年代別では20代で35.2%、30代は40.2%が頭金なしでマイホームを購入しています。
出典:
三井住友トラスト・資産のミライ研究所|令和の住まいと住宅ローン事情
この調査結果でも、マイホームを購入する際に頭金を入れない、あるいは少額である方は、珍しくない状況であるといえるでしょう。
頭金の平均的な金額
では頭金を準備する場合、どのくらいの金額が妥当なのでしょうか。
住宅ローンの頭金は、一般的に住宅購入価格に対して10~20%が相場です。
たとえば4,000万円の住宅を購入する場合400~800万円の頭金を準備することになります。
また、頭金と同時にローン以外からの支払いで準備するのが、住宅購入に対する諸費用です。
注文住宅や新築マンションの目安では、以下を見越しておきましょう。
住宅購入時の各種手数料や税金は、物件価格の3~6%。(建売住宅や中古住宅で6~9%程度)
3,000万円の住宅を購入する場合では、100~300万円くらいの諸費用がかかる計算です。
頭金と諸費用を合わせると、3,000万円の新築注文住宅の場合で頭金20%=600万円と、諸費用6%=180万円、合計780万円程度をローン借入とは別に用意することになります。
この資金を貯めてから融資を申請すれば、借入額も少なく済み、金利も抑えることができるでしょう。
しかし、資金を貯めているうちに金利の上昇・借入年限の減少・物件価格の上昇・希望エリアや物件の買い逃しなど、不利な要素も増えていきます。
住宅の資金計画は貯蓄以外に補助金や親の援助なども視野に入れ、買い時を総合的に検討しましょう。
頭金なしで住宅ローンを組む3つのメリット
頭金なしで住宅ローンを組むことには、以下のようなメリットがあります。
- ● 手元に現金を残せる
- ● 希望の物件を買い逃さない
- ● 住宅ローン控除(減税)が最大限活用できる
手元に現金を残せる
頭金なしにすることで、手元に現金を残しておくことができます。
子どもの教育、病気や急な失職、介護などの非常用資金、家の修繕・リフォーム、老後資金の一部、余裕に応じて住宅ローンの一部繰上返済など、さまざまな目的に備えることができるでしょう。
直近の用途としては、引っ越し費用や家具・家電の買い替え、(保証外の)家の手直しなどの用途も考えられます。
これらの今後の出費を想定して、お金を残すことも大切です。
希望の物件を買い逃さない
希望のタイプの物件が希望エリア、希望価格で常に買えるとは限りません。400万円の頭金を準備することを想定すると、毎月約8.3万円ずつ、4年かかることになります。
頭金を考えないでフルローンを組むと決めれば、このタイムラグは意識せずに済むでしょう。
「子どもが小学校のうちに入居したい」「物件について迷いがないので、理想のエリア・土地で早く購入したい」などの事情で、^購入を進めたいケースもあります。
チャンスを逃したくない方には、頭金なしは良い方法です。
住宅ローン控除(減税)が最大限活用できる
住宅ローン控除は、住宅ローンを組む人の所得税・住民税を控除して、住宅取得を支援する制度です。
申請の要件を満たすと、年末のローン残債×0.7%に相当する金額を、所得税と住民税から差し引けます。
たとえば、年末時点のローン残高が3,000万円の場合、減税される金額は最大で3,000万円×0.7%=21万円とその節税効果は大きいです。
借入金額の多い頭金なし=フルローンの場合、頭金を多く入れる場合よりも返済残高が増え、ローン残高が多くなるため、節税効果を高められるでしょう。
関連記事:
【2025年】住宅ローン控除(減税)とは?上限額や適用条件、計算方法を解説|住宅展示場のハウジングステージ
頭金なしで住宅ローンを組む4つのデメリット
反面、頭金なしの住宅ローンには、下記のようなデメリットもあるため、注意が必要です。
- ● 審査が厳しくなる
- ● 返済額が増える
- ● 金利上昇のリスクがある
- ● オーバーローンになる可能性がある
審査が厳しくなる
住宅ローン借入の際に行われる金融機関の審査では、返済可能期間のほか年収や勤続年数、その他の借入状況、物件の担保価値などが確認されます。
そして、年収に占める年間返済額の割合(返済負担率)も大切な審査項目です。
頭金ゼロの場合、希望借入額が増え、返済負担率が基準をオーバーしやすくなるでしょう。
頭金があるケースに比べて、審査に通らないケースや、金融機関から提示される借入可能金額が抑えられ、別の金融機関にあたるなど、資金計画を見直す必要が生じるかもしれません。
関連記事:
住宅ローン審査に落ちる理由とは?その流れや基準、対策を紹介|住宅展示場のハウジングステージ
返済額が増える
頭金を入れないことによって、総返済額が増えるほか、月々の返済額も増えることとなります。
25年、35年と支払いを継続する住宅ローンを、家計が圧迫されやすい返済プランでスタートすると、金利上昇やライフイベント、不慮のトラブルの際に支払いが滞りやすくなるでしょう。
金融機関の提示する月々の支払額を本当に確実に払っていけるかどうかは、家計の実態と照らし合わせないと分かりません。
不慮の出費に備えた手元資金の確保や、可能な限り繰上返済をしていくなどの対策を進めましょう。
また、1度でも滞納が発生し、その状況が2か月以上続くことが考えられるなら、すぐに借入先の金融機関に相談し、一時的な返済計画変更などを打診するのが最善策です。
金利上昇のリスクがある
前述のように、頭金なしの借入ではやや金利が高くなるというケースも多く、その場合頭金を1〜2割ほど入れたときに比べ、借入金利が高くなり、返済額が増えるのです。
この状況は、総返済額や月々の返済額に跳ね返るため、慎重な返済計画の確認が必要でしょう。
また、頭金なしはもともと総返済額が多いため、返済総額にしめる金利の部分が多く、利上げの際も影響を受けやすいといえます。
いざというときの資金準備など、前項でご紹介したような対策をとることが大切です。しかし万が一返済不能、返済が2か月以上滞ってしまった場合、放置していると任意売却や競売などで、マイホームを手放さねばならないこともありえます。
オーバーローンになる可能性がある
ここでのオーバーローンとは、家の売却価格よりもローン残高のほうが高い状態のことです。(「頭金が必要とされる理由」の項でご紹介したオーバーローン=諸費用も含めて借り入れる融資と単語が同じで、意味が異なります)
住宅を売却する際には、原則として一度住宅ローンの残りを一括で返済する必要があります。
頭金なしの住宅ローンは、借入金額が高くて残高が多く、売却代金でローンを完済できなくなるリスクが高まるのです。
諸事情で家を売りたいとき、オーバーローンの状態では、手持ち資金で残債の差額を補填する必要が生じる可能性が高いでしょう。
金融機関との話し合いの結果、オーバーローンでも競売ではなく一般市場における任意売却で売るという承諾をもらえた場合、市場価格での販売が可能です。
しかしオーバーローン物件の場合、売り主の手元に残るお金(売却益)は存在しないことになります。
関連記事:
オーバーローンとは?利用前に押さえておきたいメリット・デメリットやリスクをわかりやすく解説|住宅展示場のハウジングステージ
【年代別】頭金なしで住宅ローンを組む際の資金計画
この項では、以下のように年代別で、頭金なし住宅ローンの資金計画の考え方をご紹介します。
- ● 30代はライフプランを優先する
- ● 40代は完済する時期(年齢)を意識する
- ● 50代は減収リスクに備える
30代はライフプランを優先する
30代半ばでは、家の購入を意識しつつ、今後のライフプランについては流動的な要素が多いと考えられます。
結婚の予定や家族の人数、転職の構想、共働きの可能性と時期、定住したいエリアなど、要素は盛りだくさんです。
これらにかかってくるお金を意識して、住宅ローンの頭金を控えめにして残す金額や、頭金なしの月々返済で貯金が可能かなどを考えてみる必要があります。
また、持ち家を所有することでも、貯金の重要性が高まります。家のメンテナンスに備えるお金、住宅ローンの繰上返済を意識した蓄えなども、少しずつ準備しましょう。
子どもにお金がかからない30代のうちが、貯金のチャンスといわれています。
40代は完済する時期(年齢)を意識する
40代は、本格的に子どもの教育費が必要となってくる年齢です。また、仕事面でも実力を付けてキャリアの見直しをする人が多くなってくるでしょう。
頭金なしのフルローンを考える場合は、以下の要素をまとめたうえで、無理のない月々の返済額を検討するべきです。
- ● 今後の働き方についての検討
- ● 教育費の想定額とその捻出方法
- ● 老後資金の貯蓄額
40歳代からの融資で65歳までの完済を目指すと、返済期間が短い分月々の負担が重くなってしまいます。教育費の支出が落ち着いたあとの借り換えや繰上返済などを視野に入れ、計画しましょう。
50代は減収リスクに備える
50歳を超えると、お金について検討の中心になるのは、今後の働き方や資産運用でしょう。
転職、定年、早期退職、起業など多彩な要素が考えられますが、現実的な減収リスクを念頭に置き、無理のない返済設定をすることが大切です。
ローン審査も意識したうえで、定年後の収入・貯蓄のめどを立て、75歳までに完済できるシミュレーションを行いましょう。
加齢に伴って生活習慣病・がんなどの病気・あるいはケガの発生リスクが高まるのが一般的です。加入する団信の内容や、それに伴う健康診断、告知の内容も早期に意識しておくことをおすすめします。
関連記事:
50歳で家を買うメリットや注意点、ローン審査に通過するコツを解説|住宅展示場のハウジングステージ
頭金の金額の決め方
頭金を設定する場合、どのくらいが必要かを再度確認しておきましょう。
物件価格と、頭金・諸費用の相場では、以下のような関係が成り立ちます。物件が特定できていない場合は、エリア、希望の平米数などから類似物件を探すことで、価格の相場を把握することが可能です。
物件価格と頭金・諸費用の相場
| 物価価格 | 頭金 | 諸費用 | 合計 |
|---|---|---|---|
| 10~20% | 3~9% | ||
| 2,000万円 | 200~400万円 | 60~180万円 | 260~580万円 |
| 3,000万円 | 300~600万円 | 90~270万円 | 390~870万円 |
| 4,000万円 | 400~800万円 | 120~360万円 | 520~1,160万円 |
| 5,000万円 | 500~1,000万円 | 150~450万円 | 650~1,450万円 |
| 6,000万円 | 600~1,200万円 | 180~540万円 | 780~1,740万円 |
また、相場以外に以下の考え方から、独自の頭金準備額を検討してみましょう。
- ● 貯蓄できる金額
- ● 住宅購入する時期
- ● 購入後の返済計画
頭金を貯めて購入を考える場合、月収や賞与から、一定期間に貯蓄できる金額を計算してみてください。
生活費ほかの節約も見直したうえで、何年間にいくら計画的に貯められるかを、具体的に計算してみましょう。
また、住宅購入したい時期がある場合、そこまでの期間に「できるだけ貯める」という考え方になります。子どもの小学校入学までの3年間にいくら貯金できるか、あるいはできればいくら貯めたいかを検討するのです。
購入時期がはっきりしていない場合、貯蓄できた額からいくら頭金に回すかという考え方となるでしょう。
ただし、家づくりの計画はあまり漠然と考えていると、それはそれで金銭的に損をしてしまう側面があります。資材・人件費の高騰、ローン金利の上昇など、住宅価格は日増しに高騰しているためです。
したがって、頭金なしでも購入・返済を開始し、繰上返済や借り換えで総支払額を圧縮していくという考え方も成り立ちます。
関連記事:
住宅購入後の貯金額はいくら必要?ローンを組む際や資金計画のポイントを徹底解説|住宅展示場のハウジングステージ
「頭金なしで今買う」か「5年後に頭金ありで買う」かどちらにすべき?
「頭金なしで今買う」か、「5年後に頭金ありで買う」かの判断を、具体的にシミュレーションしてみましょう。
具体的に頭金なしと頭金ありを比較してみると、以下のような違いとなります。(借入額3,000万円・ボーナス払いなし・返済期間35年、変動金利年1.1%の想定で比較)
3,000万円の物件購入をする場合の比較(頭金あり・なし)
| 頭金 | 0円 | 300万円 |
|---|---|---|
| 借入額 | 3,000万円 | 2,700万円 |
| 金利 | 年1.1%(変動) | |
| 返済期間 | 35年 | |
| 毎月の返済額 | 86,091円 | 77,481円 |
| 返済総額 | 36,158,220円 | 32,542,020円 |
| 利息総額 | 6,158,220円 | 5,542,020円 |
比較の結果、毎月の返済額は「頭金あり」のほうが約8,600円安くなり、返済総額は約361万6,000円少なく、金利分の総額は約61万6,000円減らすことができます。
さらに、ここで無視できないのが頭金を貯める間にかかる家賃です。300万円を貯めるために毎月5万円=5年かかった場合で、5年間の家賃(10万円を想定)を加算してみましょう。
3,000万円の物件購入をする場合の比較(頭金あり・なし)5年間の家賃を含めての比較
| 頭金 | 0円 | 300万円 |
|---|---|---|
| 借入額 | 3,000万円 | 2,700万円 |
| 金利 | 年1.1%(変動) | |
| 返済期間 | 35年 | |
| 毎月の返済額 | 86,091円 | 77,481円 |
| 返済総額 | 36,158,220円 | 32,542,020円 |
| 利息総額 | 6,158,220円 | 5,542,020円 |
| 家賃(月10万円) | 0円 | 6,000,000円 |
| 利息+家賃 | 6,158,220円 | 11,542,020円 |
家賃10万円は、5年間で600万円の支出になります。利息と家賃を合計すると、頭金を貯めるよりも頭金なしのほうが、約538万4,000円もコストを抑えられることに。
さらにこの差は、今後の金利の動向や物件価格の上昇などにも影響されるのです。
つまり、以下の考えが成り立ちます。
5年後の金利・物件価格によって想定される影響は?
- ● 上昇している場合:住宅購入が早いほうが有利(金利分と家賃分がマイナス)
- ● 変わらない場合:住宅購入が早いほうが有利(家賃分がマイナス)
- ● 下落している場合:頭金を貯めた購入のほうが有利
現状の利上げ基調では、5年後に利下げ状態になっているとは考えにくい状況です。また、住宅価格の変動も、現状では下がる要素はありません。
頭金なしで住宅ローンを組む際に後悔しないための対策
この項では、頭金なしで住宅ローンを組む際に気をつけるべきこと、やっておくべきことについてご説明します。
無理のない借入額を設定する
頭金ゼロでの住宅ローンでは、借入金額が増える分、安全な返済が継続できるよう、無理のない返済状況をしっかり検討することが大切です。
一般的に無理のない年間の返済額は、手取り年収に対して25%とされています。
以下は額面年収別の手取り年収と、年間25%の返済額・借入可能額想定です。(返済期間35年、ローン金利1.8%でシミュレーション)
| 額面年収 | 手取り年収 | 月々の返済額 | 借入可能額 |
|---|---|---|---|
| 300 | 240 | 5.0 | 1557 |
| 400 | 320 | 6.7 | 2086 |
| 500 | 400 | 8.3 | 2584 |
| 600 | 480 | 10.0 | 3114 |
| 700 | 560 | 11.7 | 3643 |
| 800 | 640 | 13.3 | 4142 |
| 900 | 720 | 15.0 | 4671 |
| 1000 | 800 | 16.7 | 5201 |
引用元:suumo.jp 単位:万円
上記に対し、現状「貯蓄ができていない」「出費に対して住居費の割合が少ない」場合は、返済額はさらに25%以下で設定するのが安心です。
また、家の購入に伴って発生する固定資産税や管理費、メンテナンス費などの費用も加味し、返済額を想定しましょう。
購入時の諸費用や維持費も含めて計算する
住宅購入の際にかかる諸費用・維持費は、事前にしっかり想定しておきましょう。
物件購入の仲介手数料や登記関連費用、住宅ローンの融資事務手数料のほか、引っ越し費用、家具・家電の購入費用も見越しておく必要があります。
入居後は不動産取得税(1回のみ)や固定資産税のほか、エリアによって都市計画税の納税が必要です。
戸建てであれば建物や設備などの修繕・メンテナンス費用がかかります。また、マンションの場合、管理費や修繕積立金、駐車場・駐輪場代なども必要に。
頭金なしで住宅ローンを組む場合でも、これらのコストは想定して準備が必要となります。
関連記事:
注文住宅の費用内訳を解説!知っておきたい諸費用の目安や予算計画の立て方まで紹介|住宅展示場のハウジングステージ
一戸建ての維持費はいくらかかる?相場や内訳、費用を抑えるコツを解説|住宅展示場のハウジングステージ
物件の条件を見直し予算を下げる
シミュレーションの結果、月々の支払いに無理があると感じ、その手当のめど(収入増の予定など)がない場合、物件を見直して予算を下げることも大切です。
もう少し駅から離れたエリアでの土地探し、外構工事の先送り、設備や外装のグレードを下げるなどによって、予算を再検討しましょう。
金利上昇などのリスクも想定しておく
現在選ばれる金利は、利率の低さ=総支払額の低さから、変動金利が主流となっています。
しかし文字通り変動金利は市場動向によって利上げされるものです。2024年3月にマイナス金利政策が解除されて以降、政策金利の上昇が続き、変動金利は0.4〜1.1%程度まで上昇してきた経緯があります。
金利は0コンマ数%が、長期の返済の間に大きな金額差になって跳ね返るものです。利上げが行われた場合の総支払額の差をシミュレーションしておくのも良いでしょう。
たとえば子育てが終了するまでなどの一定期間は、返済負担上昇のリスクを受けたくない場合、返済開始から5年・10年などの一定期間金利が固定される「固定期間選択型」の商品を選ぶことも可能です。
繰上返済を活用する
住宅ローンの返済開始以降に余裕資金を作って繰上返済をすると、完済が早まるだけでなく、残債から元金が減ることで、支払う金利の総額を減らす効果があります。
毎月の返済額軽減や、返済期間の短縮も大きなメリットでしょう。
購入時には頭金を入れずに、事前に繰上返済を計画して、あとから総支払額を圧縮するのも良い方法といえます。
関連記事:
住宅ローンの繰り上げ返済で後悔する原因は?メリットや注意点を徹底解説|住宅展示場のハウジングステージ
まとめ
頭金なしで住宅ローンを組む注意点とはどのようなことか、後悔しないための資金計画について解説しました。
大きな買い物である家づくりで、急ぐことは禁物ですが、総支払額を抑えるうえでのお得感に限っていえば、早い決断が効果的な情勢が続いています。
頭金なしの融資相談も可能ですが、親族の援助や同居・二世帯住宅、共働き夫婦のペアローン・収入合算など、住宅の資金計画には多彩な手法があるので、柔軟に検討しましょう。
ハウジングステージで事前予約のうえ、家づくり資金のこともご相談ください。
執筆・情報提供
滋野 陽造
早稲田大卒。マスコミ広報宣伝・大手メーカーのWebディレクター・不動産仲介業を経て、ライター業・不動産賃貸業に従事。実務経験をもとに住まいづくり、不動産の売却・購入、暮らしの法令などのジャンルで記事の執筆を行う。
© Housing Stage All rights reserved.
この記事はハウジングステージ編集部が提供しています。
この記事をシェアする